▲ 낸드플래시 시장이 올해 4분기부터 공급 과잉으로 기울어 내년 2분기부터 가격이 하락할 것이라는 전망이 나온다. 이에 따라 삼성전자와 SK하이닉스는 상대적으로 가격 하락 압력이 낮고 수익성이 높은 기업용 솔리드스테이트드라이브(eSSD)를 중심으로 판매를 늘리는 데 집중할 것으로 보인다. <구글 제미나이로 생성한 이미지>
스마트폰·PC용 낸드플래시와 중국 솔리드스테이트드라이브(eSSD) 수요가 급격히 감소하고 있는 것으로 분석된다.
이에 따라 삼성전자와 SK하이닉스는 고부가 eSSD를 중심으로 수익성 방어에 나설 것으로 예상된다.
시장조사업체 트렌드포스는 17일(현지시각) 2027년 낸드플래시 수요(비트 단위 기준) 증가율 전망치를 기존 22.6%에서 18.7%로 3.9%포인트 낮췄다.
용도별로는 클라이언트 SSD 수요 전망치를 기존보다 10% 낮췄고, 모바일은 6.5%, 기업용 SSD는 1.5% 하향 조정했다.
낸드 수요를 끌어내리고 있는 것은 중국 대형 클라우드서비스제공사(CSP)로 파악된다.
중국 CSP가 그래픽처리장치(GPU) 부족과 높은 재고 부담, 인공지능(AI) 수익화 지연으로 2027년 eSSD 주문을 크게 줄일 것으로 예상됐다. AI 에이전트 확산으로 북미 CSP의 낸드 수요는 늘고 있지만, 중국 CSP의 구매 감소분이 더 큰 것으로 분석됐다.
소비자 제품 수요도 약세다. 기기 가격이 오르면서 교체 수요가 줄었고, 제조사들이 원가 절감을 위해 사양을 낮추면서 스마트폰·PC 한 대당 평균 낸드 탑재 용량도 줄고 있다.
반면 반도체 제조사들의 낸드 공급은 빠르게 늘고 있다.
낸드 업체들이 신규 공정 전환과 셀 하나에 4비트를 저장하는 쿼드레벨셀(QLC) 비중을 확대하고 있기 때문이다.
낸드 현물가격은 이미 하락세다.
뱅크오브아메리카(BofA)는 지난 13일 보고서에서 낸드 현물가격이 10월 중하순 이후 누적 약 20% 하락했다고 분석했다. 512기가비트(Gb) 낸드 웨이퍼 현물가격은 14.3달러로 1주일 새 12%, 직전 분기보다 32% 떨어졌다.
BofA는 2027년 1분기 스마트폰 등 정보통신(IT)용 낸드 가격이 직전 분기보다 5~10% 하락하고, 기업 서버용 낸드는 보합이거나 소폭 오를 것으로 내다봤다.
삼성전자와 SK하이닉스는 올해 eSSD를 앞세워 낸드 사업에서 최대 호황을 누렸다.
삼성전자는 3분기 반도체 사업을 하는 디바이스솔루션(DS) 부문에서 영업이익 106조5천억 원을 거뒀다. 낸드는 직전 분기 대비 비트 출하량이 한 자릿수 중반 늘고, 평균판매가격(ASP)은 10% 후반 올랐다. 낸드 영업이익을 따로 공개하지 않지만, 약 30조 원 안팎으로 추정된다.
SK하이닉스의 3분기 낸드 영업이익은 약 17조 원에 이르는 것으로 추산된다.
토스증권 측은 "AI 추론과 에이전트 활용이 늘면서 메모리 수요는 고대역폭메모리(HBM)를 넘어 일반 D램과 낸드까지 확대되고 있다"고 평가했다.
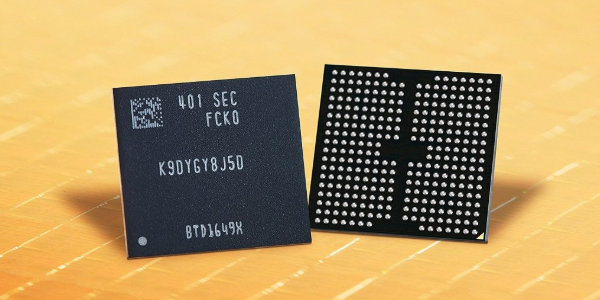
▲ 삼성전자가 2024년 4월 업계 최초로 양산한 '1Tb(테라비트) 트리플레벨셀(TLC) 9세대 V낸드' 제품. <연합뉴스>
삼성전자와 SK하이닉스는 낸드 생산을 확대하고 있다.
삼성전자는 중국 시안 공장의 생산 라인을 286단 9세대(V9) 낸드로 전환하고 있다. V9은 낸드 칩으로, eSSD뿐 아니라 클라이언트 SSD, 모바일 낸드 등에 두루 쓰인다.
삼성전자는 시안 공장의 V9 웨이퍼 생산량을 올해 12월 월 5천 장에서 2027년 12월 월 4만 장까지 늘리는 것을 목표로 하고 있다.
SK하이닉스는 청주 낸드 신규 팹 M17에 총 80조 원을 투자하기로 하고, 8월 이사회에서 1단계로 19조1천억 원 투자를 의결했다. 2027년 2월 착공해 2028년 12월 첫 생산라인 가동에 들어갈 것으로 전망된다.
내년 낸드 시황이 악화할 경우, 삼성전자와 SK하이닉스는 북미 데이터센터용 고부가 eSSD 판매에 더욱 집중할 것으로 예상된다.
삼성전자는 올해 2분기 실적 콘퍼런스 콜에서 "낸드 사업도 서버용 SSD 중심의 고부가가치 사업으로 재편되고 있다"며 "올해 낸드 매출 가운데 서버용 SSD 비중이 60%를 넘어설 것"이라고 밝혔다.
SK하이닉스의 낸드 매출에서 eSSD가 차지하는 비중도 60% 수준으로 파악된다.
반면 모바일·클라이언트용 범용 낸드에서는 수익성 확보가 어려울 것으로 예상된다.
BofA는 "PC·스마트폰 제조사와 중국 CSP 주문이 약화된 데 더해 2027년 1분기에는 낸드 고정 구매처와 계약 가격 협상이 지연될 가능성이 있다"고 분석했다. 김나영 기자