[비즈니스포스트] 한국콜마 목표주가가 높아졌다.
글로벌 화장품 산업의 호황에 힘입어 매출 성장세를 이어갈 것으로 전망됐다.
김명주 한국투자증권 연구원은 6일 한국콜마 목표주가를 기존 16만 원에서 18만5천 원으로 높여잡았다. 투자의견은 매수(BUY)를 유지했다.
직전거래일인 2일 한국콜마 주가는 13만6600원에 거래를 마쳤다.
김 연구원은 “화장품 산업이 호황기에 진입하면서 회사의 실적이 개선되고 있다는 점은 분명하다”며 “시장 예상보다 빠른 업황 회복으로 투자자들의 눈높이도 빠르게 높아졌다”고 설명했다.
3분기에도 시장 기대치(컨센서스)에 부합하는 실적을 낸 것으로 추정됐다.
한국콜마는 올해 3분기 연결기준으로 매출 8339억 원, 영업이익 920억 원을 낸 것으로 추산됐다. 2025년 3분기보다 매출은 22.1%, 영업이익은 57.7% 증가하는 것이다.
중국을 제외한 해외 법인 및 자회사도 양호한 실적을 낸 것으로 분석됐다.
김 연구원은 “화장품 용기 자회사 연우는 2분기에 이어 3분기에도 흑자 기조가 이어졌을 것”이라며 “미국법인 역시 매출 성장세를 이어간 것으로 보인다”고 말했다.
한국콜마는 올해 연결기준으로 매출 3조2330억 원, 영업이익 3540억 원을 낼 것으로 전망됐다. 2025년보다 매출은 18.7%, 영업이익은 47.8% 증가하는 것이다. 김예원 기자
글로벌 화장품 산업의 호황에 힘입어 매출 성장세를 이어갈 것으로 전망됐다.
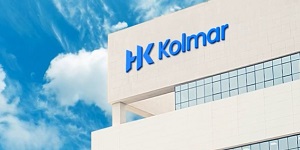
▲ 한국콜마가 화장품 산업 호황기 영향에 힘입어 목표주가가 높아졌다. 사진은 서울시 서초구 내곡동에 위치한 한국콜마 사옥 전경. <한국콜마>
김명주 한국투자증권 연구원은 6일 한국콜마 목표주가를 기존 16만 원에서 18만5천 원으로 높여잡았다. 투자의견은 매수(BUY)를 유지했다.
직전거래일인 2일 한국콜마 주가는 13만6600원에 거래를 마쳤다.
김 연구원은 “화장품 산업이 호황기에 진입하면서 회사의 실적이 개선되고 있다는 점은 분명하다”며 “시장 예상보다 빠른 업황 회복으로 투자자들의 눈높이도 빠르게 높아졌다”고 설명했다.
3분기에도 시장 기대치(컨센서스)에 부합하는 실적을 낸 것으로 추정됐다.
한국콜마는 올해 3분기 연결기준으로 매출 8339억 원, 영업이익 920억 원을 낸 것으로 추산됐다. 2025년 3분기보다 매출은 22.1%, 영업이익은 57.7% 증가하는 것이다.
중국을 제외한 해외 법인 및 자회사도 양호한 실적을 낸 것으로 분석됐다.
김 연구원은 “화장품 용기 자회사 연우는 2분기에 이어 3분기에도 흑자 기조가 이어졌을 것”이라며 “미국법인 역시 매출 성장세를 이어간 것으로 보인다”고 말했다.
한국콜마는 올해 연결기준으로 매출 3조2330억 원, 영업이익 3540억 원을 낼 것으로 전망됐다. 2025년보다 매출은 18.7%, 영업이익은 47.8% 증가하는 것이다. 김예원 기자