

SK머티리얼즈가 자회사 SK트리켐의 성장과 자체 신규사업들의 본격화에 힘입어 기업가치가 높아질 것으로 전망됐다.
김경민 하나금융투자 연구원은 22일 SK머티리얼즈 목표주가를 기존 20만 원에서 25만 원으로 높여 잡고 투자의견 매수(BUY)를 유지했다.
SK머티리얼즈 목표주가 25만 원은 시가총액 2조4천억 원을 의미한다.
직전 거래일인 19일 기준으로 SK머티리얼즈 시가총액은 1조9735억 원이었다.
김 연구원은 SK머티리얼즈의 반도체용 전구체(프리커서) 자회사인 SK트리켐과 불화수소(HF), 고선택비인산(HSP), 포토레지스트(PR) 등 반도체소재 신규사업에 주가 수익비율(PER, 주가를 주당 순이익으로 나눈 주가의 수익성 지표) 30.5배를 적용해 목표주가를 다시 산출했다.
기존 사업(반도체용 특수가스와 범용 산업가스)에는 주가 수익비율 9.3배를 적용했다.
김 연구원은 “SK트리켐은 영업이익률이 안정적”이라며 “실적 증가를 쉽게 확인할 수 있는 지표는 매출”이라고 봤다.
SK트리켐은 2020년 매출 1357억 원을 낼 것으로 전망됐다. 지난해보다 30% 늘어나는 것이다.
김 연구원은 “반도체산업 성장에 힘입어 전구체 수요가 늘고 있다”며 “SK트리켐의 매출 2천억 원 달성은 시간의 문제일 뿐 현실화 가능성이 높다”고 분석했다.
SK머티리얼즈의 신사업들은 올해부터 매출 기여가 본격화할 것으로 전망됐다.
특히 고선택비인산과 포토레지스트는 긍정적 낸드플래시 업황에 힘입어 수요가 예상보다 빠르게 늘어날 것으로 예상됐다.
김 연구원은 “콘솔 게임기의 신제품 출시가 솔리드스테이트드라이브(SSD) 수요를 촉진하고 있다”며 “반도체 제조사들이 여기에 대응하기 위해 2D 낸드플래시 생산라인을 3D 낸드플래시용으로 전환한다면 더 많은 고선택비인산과 포토레지스트가 필요해진다”고 파악했다.
그는 “SK머티리얼즈는 본업인 특수가스의 이익 의존도가 지난해 이미 50% 미만으로 낮아졌다”며 “주요 자회사나 신사업들은 생산 제품이 반도체 생산의 핵심 공정들에 쓰이는 만큼 높은 가치평가가 당연하다”고 봤다. [비즈니스포스트 강용규 기자]
김경민 하나금융투자 연구원은 22일 SK머티리얼즈 목표주가를 기존 20만 원에서 25만 원으로 높여 잡고 투자의견 매수(BUY)를 유지했다.
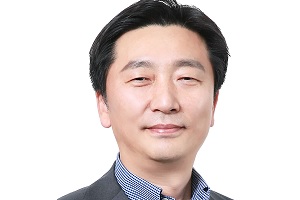
▲ 이용욱 SK머티리얼즈 대표이사 사장.
SK머티리얼즈 목표주가 25만 원은 시가총액 2조4천억 원을 의미한다.
직전 거래일인 19일 기준으로 SK머티리얼즈 시가총액은 1조9735억 원이었다.
김 연구원은 SK머티리얼즈의 반도체용 전구체(프리커서) 자회사인 SK트리켐과 불화수소(HF), 고선택비인산(HSP), 포토레지스트(PR) 등 반도체소재 신규사업에 주가 수익비율(PER, 주가를 주당 순이익으로 나눈 주가의 수익성 지표) 30.5배를 적용해 목표주가를 다시 산출했다.
기존 사업(반도체용 특수가스와 범용 산업가스)에는 주가 수익비율 9.3배를 적용했다.
김 연구원은 “SK트리켐은 영업이익률이 안정적”이라며 “실적 증가를 쉽게 확인할 수 있는 지표는 매출”이라고 봤다.
SK트리켐은 2020년 매출 1357억 원을 낼 것으로 전망됐다. 지난해보다 30% 늘어나는 것이다.
김 연구원은 “반도체산업 성장에 힘입어 전구체 수요가 늘고 있다”며 “SK트리켐의 매출 2천억 원 달성은 시간의 문제일 뿐 현실화 가능성이 높다”고 분석했다.
SK머티리얼즈의 신사업들은 올해부터 매출 기여가 본격화할 것으로 전망됐다.
특히 고선택비인산과 포토레지스트는 긍정적 낸드플래시 업황에 힘입어 수요가 예상보다 빠르게 늘어날 것으로 예상됐다.
김 연구원은 “콘솔 게임기의 신제품 출시가 솔리드스테이트드라이브(SSD) 수요를 촉진하고 있다”며 “반도체 제조사들이 여기에 대응하기 위해 2D 낸드플래시 생산라인을 3D 낸드플래시용으로 전환한다면 더 많은 고선택비인산과 포토레지스트가 필요해진다”고 파악했다.
그는 “SK머티리얼즈는 본업인 특수가스의 이익 의존도가 지난해 이미 50% 미만으로 낮아졌다”며 “주요 자회사나 신사업들은 생산 제품이 반도체 생산의 핵심 공정들에 쓰이는 만큼 높은 가치평가가 당연하다”고 봤다. [비즈니스포스트 강용규 기자]








