

삼성전자가 새 스마트폰 '갤럭시S10' 시리즈의 판매 호조에도 스마트폰사업에서 부진한 실적을 이어갈 것으로 전망된다.
스마트폰 판매를 위한 마케팅비 지출이 늘어나고 있는 데다 스마트폰 고사양화로 관련 부품의 원가도 올라 수익성에 악영향을 미치고 있기 때문이다.
김운호 IBK투자증권 연구원은 27일 "삼성전자는 1분기에 예상보다 크게 부진한 실적을 볼 것"이라며 "스마트폰을 제외한 사업에서 모두 수익성을 확보하기 어려운 상황"이라고 바라봤다.
김 연구원은 삼성전자가 스마트폰사업에서 신제품 출시로 다른 사업보다 비교적 좋은 성과를 올리겠지만 지난해와 비교하면 신제품 출시효과가 크지 않을 것이라고 전망했다.
삼성전자 갤럭시S10 시리즈가 출시 초반부터 좋은 판매성적을 보이고 있지만 부품 원가가 옛 스마트폰보다 전반적으로 높아져 수익성에 부정적으로 작용하고 있기 때문이다.
삼성전자 스마트폰사업을 담당하는 IM부문은 2019년 매출 105조5400억 원, 영업이익 8조9330억 원을 볼 것으로 추정됐다. 2018년과 비교해 매출은 6.2%, 영업이익은 36.6% 줄어드는 수치다.
김 연구원은 갤럭시S10 연간 출하량이 갤럭시S9 시리즈와 비교해 10% 이상 늘어난 4천만 대에 이를 것으로 추정했다.
하지만 삼성전자가 스마트폰 카메라를 강화하는 전략을 펴면서 고가 카메라 모듈의 탑재 비중이 늘고 있어 원가 부담이 높아지고 있는 것으로 분석된다.
김 연구원은 삼성전자가 스마트폰 원가 부담을 낮추기 위해 저가 소재를 적용한 스마트폰 출시를 확대하며 원가구조 개선에 힘을 싣고 있다고 바라봤다.
박유악 키움증권 연구원도 삼성전자의 카메라 모듈 등 부품 원가 상승과 마케팅비 증가가 스마트폰사업 실적에 부정적 영향을 미칠 가능성이 높다고 전망했다. [비즈니스포스트 김용원 기자]
스마트폰 판매를 위한 마케팅비 지출이 늘어나고 있는 데다 스마트폰 고사양화로 관련 부품의 원가도 올라 수익성에 악영향을 미치고 있기 때문이다.
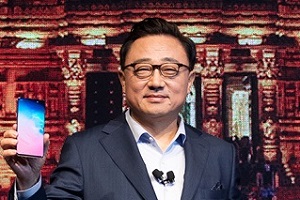
▲ 고동진 삼성전자 IM부문 대표이사 사장.
김운호 IBK투자증권 연구원은 27일 "삼성전자는 1분기에 예상보다 크게 부진한 실적을 볼 것"이라며 "스마트폰을 제외한 사업에서 모두 수익성을 확보하기 어려운 상황"이라고 바라봤다.
김 연구원은 삼성전자가 스마트폰사업에서 신제품 출시로 다른 사업보다 비교적 좋은 성과를 올리겠지만 지난해와 비교하면 신제품 출시효과가 크지 않을 것이라고 전망했다.
삼성전자 갤럭시S10 시리즈가 출시 초반부터 좋은 판매성적을 보이고 있지만 부품 원가가 옛 스마트폰보다 전반적으로 높아져 수익성에 부정적으로 작용하고 있기 때문이다.
삼성전자 스마트폰사업을 담당하는 IM부문은 2019년 매출 105조5400억 원, 영업이익 8조9330억 원을 볼 것으로 추정됐다. 2018년과 비교해 매출은 6.2%, 영업이익은 36.6% 줄어드는 수치다.
김 연구원은 갤럭시S10 연간 출하량이 갤럭시S9 시리즈와 비교해 10% 이상 늘어난 4천만 대에 이를 것으로 추정했다.
하지만 삼성전자가 스마트폰 카메라를 강화하는 전략을 펴면서 고가 카메라 모듈의 탑재 비중이 늘고 있어 원가 부담이 높아지고 있는 것으로 분석된다.
김 연구원은 삼성전자가 스마트폰 원가 부담을 낮추기 위해 저가 소재를 적용한 스마트폰 출시를 확대하며 원가구조 개선에 힘을 싣고 있다고 바라봤다.
박유악 키움증권 연구원도 삼성전자의 카메라 모듈 등 부품 원가 상승과 마케팅비 증가가 스마트폰사업 실적에 부정적 영향을 미칠 가능성이 높다고 전망했다. [비즈니스포스트 김용원 기자]








