[비즈니스포스트] HD건설기계가 인공지능 데이터센터(AIDC) 확산에 따라 전력 수요가 늘면서 발전용 엔진 사업에서 순항하고 있다.
문재영 HD건설기계 대표이사 사장은 전력 수요 확대를 겨냥해 엔진 부문의 생산능력 확대에 속도를 낼 것으로 보인다.
22일 HD건설기계의 3분기 사업보고서를 보면 엔진 부문에 2027년 1440억 원, 2028년 1160억 원을 투자한다는 계획이 마련됐다. 이는 2분기 사업보고서에 기재된 연도별 투자 계획보다 각각 151%, 47.5% 늘어난 규모다.
내년 엔진 부문 투자 예정액은 3분기 엔진 부문 매출액의 36.5%에 해당한다.
2분기 실적 발표 콘퍼런스콜에서 인천 공장 내 대형 엔진 생산라인의 생산능력 확대 방안이 거론됐는데, 투자 계획이 현실화하는 모양새다.
HD건설기계는 3분기 실적 발표 콘퍼런스콜에서 “인천 공장에서 생산하고 있는 대형 가스 엔진 라인을 중심으로 생산 확대를 추진하고 있다”고 밝혔다.
인천 공장의 대형 가스 엔진 라인에서는 액화천연가스(LNG) 등을 연료로 사용하는 발전용 엔진을 주로 생산한다.
HD건설기계는 미국에서 인공지능(AI) 열풍에 따라 데이터센터를 중심으로 전력 수요가 늘어나는 데 대응해 발전용 엔진 생산능력을 확대한다는 계획을 세웠다.
HD건설기계는 최근 미국 시장에서 발전용 엔진 수주를 잇달아 따내고 있다. 최근 두 달 동안 미국 발전기업 이록(Erock), 파워솔루션인터내셔널(PSI)과 모두 5534억 원 규모의 가스 발전용 엔진 공급 계약을 맺었다.
이록과 파워솔루션인터내셔널은 모두 미국 대형 데이터센터에 전력을 공급하는 기업이다.
문 대표는 엔진 사업을 새로운 성장 동력으로 키우기 위해 데이터센터에 적용할 초대형 발전기용 엔진 개발에도 힘을 쏟고 있다.
HD건설기계 관계자는 비즈니스포스트에 “인천 공장에 가스 엔진 생산라인을 증설할 것이다”며 “아울러 신규 초대형 엔진 제품 개발도 진행할 것이다”고 말했다.
초대형 엔진은 MW(메가와트)급 출력을 내는 엔진으로, 대규모 전력이 필요한 데이터센터에 안정적으로 전기를 공급하는 발전기에 적용하기 적합하다.
문 대표는 군산 캠퍼스에서 지난달 열린 초대형 발전기용 엔진 모델 'DX77' 시동식에서 “DX77은 발전기 엔진 사업의 경쟁력을 한 단계 끌어올릴 핵심 제품”이라며 “글로벌 발전기 시장에서 새로운 미래 성장 동력을 확보해 나가겠다”고 말했다.
문 대표가 엔진 생산능력 확대에 필요한 자금을 조달할 여건도 개선되고 있다.
나이스신용평가는 지난 9일 HD건설기계의 무보증사채 신용등급을 기존 ‘A(긍정적)’에서 ‘A+(안정적)’으로 한 단계 상향 조정했다. 이에 앞서 한국신용평가와 한국기업평가도 지난 5일 HD건설기계의 무보증사채 신용등급을 A(긍정적)에서 A+(안정적)으로 상향 조정했다.
신용평가업계에서는 HD건설기계의 엔진 부문이 전체 이익에서 차지하는 비중이 커지는 데 주목하고 있다.
박현준 나이스신용평가 연구원은 최근 보고서에서 “발전용 엔진 수주 확대와 함께 국내 엔진 공장의 신증설에 따라 마진이 높은 엔진 부문의 이익 기여도가 이전보다 늘고 있다”며 “엔진 부문 이익은 건설기계 부문의 실적 변동성을 일정 수준 보완해 줄 것이다”고 분석했다.
HD건설기계는 올해 초 HD현대건설기계와 HD현대인프라코어가 합병해 출범하면서 HD현대인프라코어에 속해 있던 엔진 사업을 확대해 그 효과를 톡톡히 보고 있다.
엔진 부문의 매출과 영업이익이 3분기 HD건설기계 전체 매출과 영업이익에서 차지하는 비중은 각각 18.8%, 35%로 집계됐다. 이는 올해 1분기보다 각각 4.2%포인트, 10.2%포인트 높아진 수치다.
엔진 사업은 통상 주요 고객사와 장기 공급 계약을 맺는 방식으로 이뤄진다. 이에 따라 주력인 건설기계 부문보다 실적 변동성이 낮고 영업이익률도 높다.
엔진 부문의 실적 기여도가 높아지면서 HD건설기계의 현금 유입이 늘고 부채비율도 개선되고 있다.
HD건설기계의 3분기 영업활동 현금흐름은 3166억 원으로 지난해 같은 기간(1082억 원)보다 192.6% 증가했다. 현금 및 현금성 자산도 올해 초 3379억 원에서 9월 말 5618억 원으로 늘어났다.
부채비율 목표도 조기에 달성했다. HD건설기계의 3분기 말 부채비율은 85.5%로, 연초 발표한 목표치인 90%를 밑돈다.
HD건설기계는 늘어나는 엔진 수요에 대응하기 위해 생산능력 확충에 박차를 가할 것으로 보인다.
HD건설기계 관계자는 “데이터센터를 비롯해 엔진 수요가 꾸준히 늘고 있다”며 “늘어날 엔진 수요 물량에 대응하기 위해 노력하고 있다”고 말했다. 김현수 기자
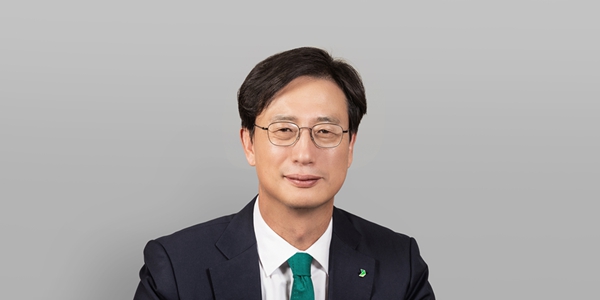
문재영 HD건설기계 대표이사 사장은 전력 수요 확대를 겨냥해 엔진 부문의 생산능력 확대에 속도를 낼 것으로 보인다.
▲ 문재영 HD건설기계 대표이사는 AIDC 확산으로 늘어날 전력 수요를 겨냥해 엔진 부문 생산능력 확대에 속도를 낼 것으로 보인다. <HD건설기계>
22일 HD건설기계의 3분기 사업보고서를 보면 엔진 부문에 2027년 1440억 원, 2028년 1160억 원을 투자한다는 계획이 마련됐다. 이는 2분기 사업보고서에 기재된 연도별 투자 계획보다 각각 151%, 47.5% 늘어난 규모다.
내년 엔진 부문 투자 예정액은 3분기 엔진 부문 매출액의 36.5%에 해당한다.
2분기 실적 발표 콘퍼런스콜에서 인천 공장 내 대형 엔진 생산라인의 생산능력 확대 방안이 거론됐는데, 투자 계획이 현실화하는 모양새다.
HD건설기계는 3분기 실적 발표 콘퍼런스콜에서 “인천 공장에서 생산하고 있는 대형 가스 엔진 라인을 중심으로 생산 확대를 추진하고 있다”고 밝혔다.
인천 공장의 대형 가스 엔진 라인에서는 액화천연가스(LNG) 등을 연료로 사용하는 발전용 엔진을 주로 생산한다.
HD건설기계는 미국에서 인공지능(AI) 열풍에 따라 데이터센터를 중심으로 전력 수요가 늘어나는 데 대응해 발전용 엔진 생산능력을 확대한다는 계획을 세웠다.
HD건설기계는 최근 미국 시장에서 발전용 엔진 수주를 잇달아 따내고 있다. 최근 두 달 동안 미국 발전기업 이록(Erock), 파워솔루션인터내셔널(PSI)과 모두 5534억 원 규모의 가스 발전용 엔진 공급 계약을 맺었다.
이록과 파워솔루션인터내셔널은 모두 미국 대형 데이터센터에 전력을 공급하는 기업이다.
문 대표는 엔진 사업을 새로운 성장 동력으로 키우기 위해 데이터센터에 적용할 초대형 발전기용 엔진 개발에도 힘을 쏟고 있다.
HD건설기계 관계자는 비즈니스포스트에 “인천 공장에 가스 엔진 생산라인을 증설할 것이다”며 “아울러 신규 초대형 엔진 제품 개발도 진행할 것이다”고 말했다.
초대형 엔진은 MW(메가와트)급 출력을 내는 엔진으로, 대규모 전력이 필요한 데이터센터에 안정적으로 전기를 공급하는 발전기에 적용하기 적합하다.
문 대표는 군산 캠퍼스에서 지난달 열린 초대형 발전기용 엔진 모델 'DX77' 시동식에서 “DX77은 발전기 엔진 사업의 경쟁력을 한 단계 끌어올릴 핵심 제품”이라며 “글로벌 발전기 시장에서 새로운 미래 성장 동력을 확보해 나가겠다”고 말했다.
문 대표가 엔진 생산능력 확대에 필요한 자금을 조달할 여건도 개선되고 있다.
나이스신용평가는 지난 9일 HD건설기계의 무보증사채 신용등급을 기존 ‘A(긍정적)’에서 ‘A+(안정적)’으로 한 단계 상향 조정했다. 이에 앞서 한국신용평가와 한국기업평가도 지난 5일 HD건설기계의 무보증사채 신용등급을 A(긍정적)에서 A+(안정적)으로 상향 조정했다.
신용평가업계에서는 HD건설기계의 엔진 부문이 전체 이익에서 차지하는 비중이 커지는 데 주목하고 있다.
박현준 나이스신용평가 연구원은 최근 보고서에서 “발전용 엔진 수주 확대와 함께 국내 엔진 공장의 신증설에 따라 마진이 높은 엔진 부문의 이익 기여도가 이전보다 늘고 있다”며 “엔진 부문 이익은 건설기계 부문의 실적 변동성을 일정 수준 보완해 줄 것이다”고 분석했다.
▲ HD건설기계는 올해 들어 엔진 부문의 사업을 키우고 있다. <HD건설기계>
HD건설기계는 올해 초 HD현대건설기계와 HD현대인프라코어가 합병해 출범하면서 HD현대인프라코어에 속해 있던 엔진 사업을 확대해 그 효과를 톡톡히 보고 있다.
엔진 부문의 매출과 영업이익이 3분기 HD건설기계 전체 매출과 영업이익에서 차지하는 비중은 각각 18.8%, 35%로 집계됐다. 이는 올해 1분기보다 각각 4.2%포인트, 10.2%포인트 높아진 수치다.
엔진 사업은 통상 주요 고객사와 장기 공급 계약을 맺는 방식으로 이뤄진다. 이에 따라 주력인 건설기계 부문보다 실적 변동성이 낮고 영업이익률도 높다.
엔진 부문의 실적 기여도가 높아지면서 HD건설기계의 현금 유입이 늘고 부채비율도 개선되고 있다.
HD건설기계의 3분기 영업활동 현금흐름은 3166억 원으로 지난해 같은 기간(1082억 원)보다 192.6% 증가했다. 현금 및 현금성 자산도 올해 초 3379억 원에서 9월 말 5618억 원으로 늘어났다.
부채비율 목표도 조기에 달성했다. HD건설기계의 3분기 말 부채비율은 85.5%로, 연초 발표한 목표치인 90%를 밑돈다.
HD건설기계는 늘어나는 엔진 수요에 대응하기 위해 생산능력 확충에 박차를 가할 것으로 보인다.
HD건설기계 관계자는 “데이터센터를 비롯해 엔진 수요가 꾸준히 늘고 있다”며 “늘어날 엔진 수요 물량에 대응하기 위해 노력하고 있다”고 말했다. 김현수 기자