한솔제지 주가가 오를 것으로 전망됐다.
하반기에도 종이제품 원재료인 펄프 가격 하락이 이어지면서 수익성이 개선될 것으로 전망됐다.
박종렬 현대차증권 연구원은 27일 한솔제지 목표주가를 2만3천 원, 투자의견을 매수(BUY)로 유지했다.
26일 한솔제지 주가는 1만4050원으로 거래를 마쳤다.
박 연구원은 “하반기에 펄프 가격 하향세가 지속되면서 수익구조가 크게 개선될 것으로 보인다”며 “3분기와 4분기부터는 영업이익이 큰 폭으로 증가할 것으로 보인다”고 바라봤다.
펄프 가격은 2018년 11월 1톤당 900달러선이었으나 2019년 6월 640달러까지 떨어진 것으로 나타났다.
박 연구원은 "올해 펄프 가격이 하향 안정세를 보이면서 한솔제지는 인쇄용지와 특수지부문에서 수익성을 높은 수준으로 유지할 것"이라며 2020년 영업이익을 당초 전망치보다 21.7% 높였다.
다만 2분기에는 별도기준으로 매출 4078억 원, 영업이익 205억 원으로 부진한 실적을 낼 것으로 추정됐다.
한솔제지는 4월3일 장항 공장에서 발생한 노동자 사망사고에 따라 3주 동안 공장 가동을 중단했다. 이에 따라 손실 160억 원 정도가 발생한 것으로 예상됐다.
한솔제지는 2019년 별도기준으로 매출 1조7910억 원, 영업이익 1210억 원을 낼 것으로 추산됐다. 2018년과 비교해서 매출은 2.9% 늘어나고 영업이익은 같은 수준으로 유지되는 것이다. [비즈니스포스트 이정은 기자]
하반기에도 종이제품 원재료인 펄프 가격 하락이 이어지면서 수익성이 개선될 것으로 전망됐다.
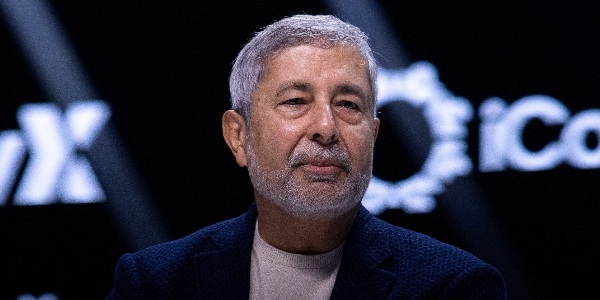
▲ 이상훈 한솔제지 대표이사 사장.
박종렬 현대차증권 연구원은 27일 한솔제지 목표주가를 2만3천 원, 투자의견을 매수(BUY)로 유지했다.
26일 한솔제지 주가는 1만4050원으로 거래를 마쳤다.
박 연구원은 “하반기에 펄프 가격 하향세가 지속되면서 수익구조가 크게 개선될 것으로 보인다”며 “3분기와 4분기부터는 영업이익이 큰 폭으로 증가할 것으로 보인다”고 바라봤다.
펄프 가격은 2018년 11월 1톤당 900달러선이었으나 2019년 6월 640달러까지 떨어진 것으로 나타났다.
박 연구원은 "올해 펄프 가격이 하향 안정세를 보이면서 한솔제지는 인쇄용지와 특수지부문에서 수익성을 높은 수준으로 유지할 것"이라며 2020년 영업이익을 당초 전망치보다 21.7% 높였다.
다만 2분기에는 별도기준으로 매출 4078억 원, 영업이익 205억 원으로 부진한 실적을 낼 것으로 추정됐다.
한솔제지는 4월3일 장항 공장에서 발생한 노동자 사망사고에 따라 3주 동안 공장 가동을 중단했다. 이에 따라 손실 160억 원 정도가 발생한 것으로 예상됐다.
한솔제지는 2019년 별도기준으로 매출 1조7910억 원, 영업이익 1210억 원을 낼 것으로 추산됐다. 2018년과 비교해서 매출은 2.9% 늘어나고 영업이익은 같은 수준으로 유지되는 것이다. [비즈니스포스트 이정은 기자]