[비즈니스포스트] 하이브 목표주가가 낮아졌다.
저연차 아티스트의 성장성이 기업가치에 본격적으로 반영되는 시점이 늦어질 것으로 예상됐다.
임도영 다올투자증권 연구원은 12일 하이브 목표주가를 기존 35만 원에서 25만5천 원으로 낮춰 잡았다. 투자의견은 매수(BUY)를 유지했다.
직전 거래일인 8일 하이브 주가는 16만3900원에 거래를 마쳤다.
목표주가 하향에는 저연차 아티스트의 성과를 확인하기까지 시간이 더 필요하다는 판단이 반영됐다.
임 연구원은 “방탄소년단의 실적 기여가 줄어드는 시기에 저연차 아티스트들이 공연 규모를 키워 빈자리를 메울 수 있는지가 2027년 2분기쯤 확인될 것”이라고 말했다.
하이브는 3분기 연결기준 매출 1조4944억 원, 영업이익 1665억 원을 낸 것으로 추정됐다. 2025년 3분기보다 매출은 105.5% 늘고 영업손익은 흑자 전환한 것이다.
임 연구원은 “2분기에 이어 콘텐츠를 제외한 모든 부문이 호실적을 거두며 시장 전망치에 부합할 것으로 예상된다”고 말했다.
방탄소년단 월드투어가 공연 실적을 이끈 것으로 분석됐다.
하이브 소속 아티스트의 3분기 전체 공연 관객은 285만 명으로 역대 최대치를 경신한 것으로 추정됐다. 방탄소년단이 이 가운데 168만 명을 모은 것으로 파악됐다.
임 연구원은 “3분기 공연 매출은 7380억 원, 전체 관객은 285만 명으로 분기 기준 역대 최대 공연 실적을 경신할 것”이라고 내다봤다.
4분기 공연 관객은 3분기와 비슷한 수준을 유지하겠지만 북미와 유럽 공연의 평균 티켓 가격이 낮고 방탄소년단 동남아시아 공연이 매출을 나눠 인식하는 방식으로 진행돼 공연 매출은 3분기보다 줄어들 것으로 예상됐다.
다만 공연 제작원가 부담이 완화되면서 수익성은 개선될 것으로 전망됐다.
3분기 음반·음원 매출은 2738억 원으로 추정됐다. 엔하이픈이 229만 장, 앤팀이 139만 장을 판매하는 등 일본 판매량을 포함한 전체 앨범 판매량은 약 1천만 장으로 추산됐다.
코르티스는 두 번째 앨범까지 누적 판매량이 450만 장을 넘어선 것으로 파악됐다. 기획상품(MD)과 한정판 음반 판매를 더하면 연내 누적 판매량 500만 장을 달성할 가능성이 있는 것으로 전망됐다.
캣츠아이의 세 번째 미니앨범도 현재까지 30만 장 이상 판매된 것으로 추정됐다.
임 연구원은 “서구권 아티스트 특성상 장기간에 걸쳐 앨범이 판매돼 2027년 누적 판매량 100만 장을 달성할 것”이라고 바라봤다.
MD·라이선싱 매출은 3397억 원으로 2분기보다 늘어난 것으로 예상됐다. 전체 공연 관객이 2분기보다 42% 증가한 데다 방탄소년단 투어 기획상품의 판매 방식이 개선된 효과가 반영된 것으로 분석됐다.
임 연구원은 “방탄소년단 투어 기획상품 판매에 자동 결제시스템을 도입하는 등 운영을 개선한 효과가 기대된다”고 말했다.
코르티스와 캣츠아이의 팬덤 확대는 장기 성장동력으로 평가됐다.
임 연구원은 “코르티스는 공백기에도 매달 약 60만 장의 앨범이 판매되고 있고 북미와 중국을 중심으로 신규 팬덤이 유입되고 있다”며 “캣츠아이도 북미 걸그룹의 성공을 입증하면서 현지화 아티스트를 향한 관심을 다시 높일 가능성이 있다”고 말했다.
그는 “2028년 방탄소년단 활동과 세븐틴 완전체 복귀, 저연차 아티스트의 투어 규모 확대 등을 고려하면 장기적 관점에서 투자 매력도는 유효하다”고 덧붙였다. 이솔 기자
저연차 아티스트의 성장성이 기업가치에 본격적으로 반영되는 시점이 늦어질 것으로 예상됐다.
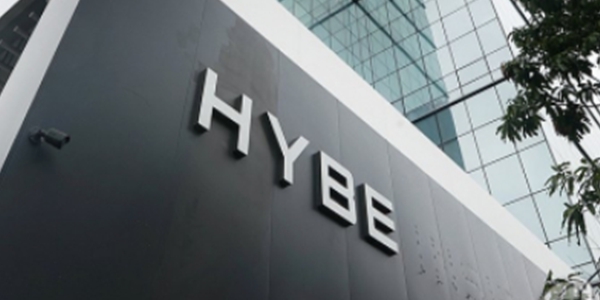
▲ 하이브가 3분기 영업손익 흑자 전환한 것으로 추정됐다. 사진은 서울 용산구 하이브 사옥. <연합뉴스>
임도영 다올투자증권 연구원은 12일 하이브 목표주가를 기존 35만 원에서 25만5천 원으로 낮춰 잡았다. 투자의견은 매수(BUY)를 유지했다.
직전 거래일인 8일 하이브 주가는 16만3900원에 거래를 마쳤다.
목표주가 하향에는 저연차 아티스트의 성과를 확인하기까지 시간이 더 필요하다는 판단이 반영됐다.
임 연구원은 “방탄소년단의 실적 기여가 줄어드는 시기에 저연차 아티스트들이 공연 규모를 키워 빈자리를 메울 수 있는지가 2027년 2분기쯤 확인될 것”이라고 말했다.
하이브는 3분기 연결기준 매출 1조4944억 원, 영업이익 1665억 원을 낸 것으로 추정됐다. 2025년 3분기보다 매출은 105.5% 늘고 영업손익은 흑자 전환한 것이다.
임 연구원은 “2분기에 이어 콘텐츠를 제외한 모든 부문이 호실적을 거두며 시장 전망치에 부합할 것으로 예상된다”고 말했다.
방탄소년단 월드투어가 공연 실적을 이끈 것으로 분석됐다.
하이브 소속 아티스트의 3분기 전체 공연 관객은 285만 명으로 역대 최대치를 경신한 것으로 추정됐다. 방탄소년단이 이 가운데 168만 명을 모은 것으로 파악됐다.
임 연구원은 “3분기 공연 매출은 7380억 원, 전체 관객은 285만 명으로 분기 기준 역대 최대 공연 실적을 경신할 것”이라고 내다봤다.
4분기 공연 관객은 3분기와 비슷한 수준을 유지하겠지만 북미와 유럽 공연의 평균 티켓 가격이 낮고 방탄소년단 동남아시아 공연이 매출을 나눠 인식하는 방식으로 진행돼 공연 매출은 3분기보다 줄어들 것으로 예상됐다.
다만 공연 제작원가 부담이 완화되면서 수익성은 개선될 것으로 전망됐다.
3분기 음반·음원 매출은 2738억 원으로 추정됐다. 엔하이픈이 229만 장, 앤팀이 139만 장을 판매하는 등 일본 판매량을 포함한 전체 앨범 판매량은 약 1천만 장으로 추산됐다.
코르티스는 두 번째 앨범까지 누적 판매량이 450만 장을 넘어선 것으로 파악됐다. 기획상품(MD)과 한정판 음반 판매를 더하면 연내 누적 판매량 500만 장을 달성할 가능성이 있는 것으로 전망됐다.
캣츠아이의 세 번째 미니앨범도 현재까지 30만 장 이상 판매된 것으로 추정됐다.
임 연구원은 “서구권 아티스트 특성상 장기간에 걸쳐 앨범이 판매돼 2027년 누적 판매량 100만 장을 달성할 것”이라고 바라봤다.
MD·라이선싱 매출은 3397억 원으로 2분기보다 늘어난 것으로 예상됐다. 전체 공연 관객이 2분기보다 42% 증가한 데다 방탄소년단 투어 기획상품의 판매 방식이 개선된 효과가 반영된 것으로 분석됐다.
임 연구원은 “방탄소년단 투어 기획상품 판매에 자동 결제시스템을 도입하는 등 운영을 개선한 효과가 기대된다”고 말했다.
코르티스와 캣츠아이의 팬덤 확대는 장기 성장동력으로 평가됐다.
임 연구원은 “코르티스는 공백기에도 매달 약 60만 장의 앨범이 판매되고 있고 북미와 중국을 중심으로 신규 팬덤이 유입되고 있다”며 “캣츠아이도 북미 걸그룹의 성공을 입증하면서 현지화 아티스트를 향한 관심을 다시 높일 가능성이 있다”고 말했다.
그는 “2028년 방탄소년단 활동과 세븐틴 완전체 복귀, 저연차 아티스트의 투어 규모 확대 등을 고려하면 장기적 관점에서 투자 매력도는 유효하다”고 덧붙였다. 이솔 기자