[비즈니스포스트] 달바글로벌이 올해 연간 실적 목표를 높일 수 있을 것으로 전망됐다.
미국과 유럽, 아시아에서 대형 유통업체 입점을 확대하고 있는 데다 4분기에도 매출 증가세가 이어질 것이라는 진단에서다.

박현진 신한투자증권 연구위원은 15일 달바글로벌 목표주가 31만 원과 투자의견 매수(BUY)를 유지했다.
14일 달바글로벌 주가는 16만3600원에 거래를 마쳤다.
달바글로벌은 2026년 3분기 연결기준으로 매출 1801억 원, 영업이익 320억 원을 낸 것으로 추정됐다. 지난해 같은 기간보다 매출은 58%, 영업이익은 92% 증가한 것이다.
달바글로벌은 14일 열린 애널리스트 간담회에서 2026년 매출 목표 7250억 원과 영업이익률 21%를 제시했다. 다만 남은 기간 실적 흐름에 따라 목표를 상향할 가능성도 열어둔 것으로 전해졌다.
박 연구위원은 "달바글로벌은 기존 브랜드 경쟁력을 강화하는 동시에 해외 오프라인 유통망을 확대하며 매출 기반을 넓히고 있다"며 "회사는 올해 실적 목표를 유지하고 있지만 향후 분기 중 목표를 높일 가능성도 언급했다"고 전했다.
해외 오프라인 판매망 확대가 성장세를 뒷받침할 것으로 예상됐다.
실제로 달바글로벌은 미국 코스트코 입점 매장을 기존 450곳에서 전체 650곳으로 확대한 것으로 전해진다. 얼타뷰티에서는 판매 제품을 6~8개 추가하는 방안을 추진하고 있다.
유럽과 아시아에서도 오프라인 유통망을 넓히고 있다.
영국 부츠에서는 9월 판매를 시작한 뒤 주요 매장에서 일부 제품이 품절됐으며 스페인과 독일에서도 추가 유통망 입점을 추진하고 있다. 말레이시아에서는 왓슨스 전체 700개 매장 입점이 확정됐다. 인도에서도 나이카와 티라에 이어 민트라로 판매처를 확대했다.
4분기 매출 증가에 대한 기대도 나온다. 달바글로벌은 최근 2년 동안 4분기 매출이 3분기보다 평균 36% 증가하는 계절적 흐름을 보여왔다.
다만 원화 강세는 실적에 부담으로 작용할 수 있는 요인으로 꼽혔다. 주요 해외 통화 가치가 하락하면 해외에서 거둔 매출을 원화로 환산할 때 매출 증가 효과가 줄어들 수 있기 때문이다.
박 연구원은 "3분기에는 주요 통화 환율 하락에 따른 매출 환산 부담이 존재한다"며 "4분기에도 환율 수준에 따라 실적 추정치를 조정할 필요가 있을 수 있다"고 바라봤다.
신한투자증권은 달바글로벌이 올해 연결기준으로 매출 8010억 원, 영업이익 1728억 원을 낼 것으로 전망했다. 2025년과 비교하면 매출은 54%, 영업이익은 70% 증가하는 것이다. 조수연 기자
미국과 유럽, 아시아에서 대형 유통업체 입점을 확대하고 있는 데다 4분기에도 매출 증가세가 이어질 것이라는 진단에서다.
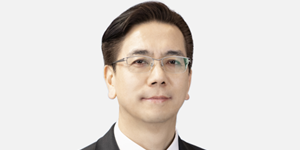
▲ 박현진 신한투자증권 연구위원은 15일 달바글로벌 목표주가를 31만 원으로 유지했다. 달바글로벌은 미국과 유럽, 아시아에서 대형 유통업체 입점을 확대하고 있어 올해 연간 실적 목표를 높일 가능성이 있는 것으로 전망됐다. <달바글로벌>
박현진 신한투자증권 연구위원은 15일 달바글로벌 목표주가 31만 원과 투자의견 매수(BUY)를 유지했다.
14일 달바글로벌 주가는 16만3600원에 거래를 마쳤다.
달바글로벌은 2026년 3분기 연결기준으로 매출 1801억 원, 영업이익 320억 원을 낸 것으로 추정됐다. 지난해 같은 기간보다 매출은 58%, 영업이익은 92% 증가한 것이다.
달바글로벌은 14일 열린 애널리스트 간담회에서 2026년 매출 목표 7250억 원과 영업이익률 21%를 제시했다. 다만 남은 기간 실적 흐름에 따라 목표를 상향할 가능성도 열어둔 것으로 전해졌다.
박 연구위원은 "달바글로벌은 기존 브랜드 경쟁력을 강화하는 동시에 해외 오프라인 유통망을 확대하며 매출 기반을 넓히고 있다"며 "회사는 올해 실적 목표를 유지하고 있지만 향후 분기 중 목표를 높일 가능성도 언급했다"고 전했다.
해외 오프라인 판매망 확대가 성장세를 뒷받침할 것으로 예상됐다.
실제로 달바글로벌은 미국 코스트코 입점 매장을 기존 450곳에서 전체 650곳으로 확대한 것으로 전해진다. 얼타뷰티에서는 판매 제품을 6~8개 추가하는 방안을 추진하고 있다.
유럽과 아시아에서도 오프라인 유통망을 넓히고 있다.
영국 부츠에서는 9월 판매를 시작한 뒤 주요 매장에서 일부 제품이 품절됐으며 스페인과 독일에서도 추가 유통망 입점을 추진하고 있다. 말레이시아에서는 왓슨스 전체 700개 매장 입점이 확정됐다. 인도에서도 나이카와 티라에 이어 민트라로 판매처를 확대했다.
4분기 매출 증가에 대한 기대도 나온다. 달바글로벌은 최근 2년 동안 4분기 매출이 3분기보다 평균 36% 증가하는 계절적 흐름을 보여왔다.
다만 원화 강세는 실적에 부담으로 작용할 수 있는 요인으로 꼽혔다. 주요 해외 통화 가치가 하락하면 해외에서 거둔 매출을 원화로 환산할 때 매출 증가 효과가 줄어들 수 있기 때문이다.
박 연구원은 "3분기에는 주요 통화 환율 하락에 따른 매출 환산 부담이 존재한다"며 "4분기에도 환율 수준에 따라 실적 추정치를 조정할 필요가 있을 수 있다"고 바라봤다.
신한투자증권은 달바글로벌이 올해 연결기준으로 매출 8010억 원, 영업이익 1728억 원을 낼 것으로 전망했다. 2025년과 비교하면 매출은 54%, 영업이익은 70% 증가하는 것이다. 조수연 기자