[비즈니스포스트] HD한국조선해양 목표주가가 낮아졌다.
조선 사업 자회사의 주가가 하락하면서 HD한국조선해양의 기업가치가 낮아졌다.
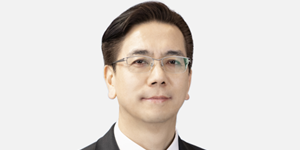
강경태 한국투자증권 연구원은 15일 HD한국조선해양 목표주가를 기존 53만 원에서 44만 원으로 낮췄다. 투자의견은 매수(BUY)를 유지했다.
HD한국조선해양 주가는 14일 27만6천 원에 거래를 마쳤다.
강 연구원은 “적정 기업가치는 종속·관계회사 지분가치 24조8666억 원, 순현금 6조3702억 원을 가산해 산출했다”며 “조선 계열 자회사들의 지분가치가 감소한 만큼 적정 기업가치를 낮췄다”고 설명했다.
그는 “미국을 중심으로 한 신규 투자 소식을 기다릴 때”라고 덧붙였다.
3분기 실적은 시장기대치에 부합할 것으로 추정했다.
HD한국조선해양은 3분기 연결기준으로 매출 8조7234억 원, 영업이익 1조5020억 원을 거둔 것으로 추정됐다. 지난해 3분기보다 매출은 15.1%, 영업이익은 42.5% 각각 늘어난 수치다.
강 연구원은 “원/달러 환율 하락 효과를 제외하면 4개 사업 부문별 연결 자회사 실적이 모두 안정적”이라고 평가했다.
이어 “3분기 평균 원/달러 환율 하락에 따른 영업이익 감소 효과는 연결기준 1000억 원으로 이 가운데 HD현대삼호의 비중이 200억 원, HD현대중공업의 비중이 500억 원일 것”이라며 “또 HD한국조선해양의 별도기준 매출이 자회사들의 반기 현금배당으로 급증한다”고 설명했다.
HD한국조선해양의 주가 하락을 극복하기 위해 신규 투자 성과가 필요하다고 주장했다.
그는 “HD한국조선해양의 시가 배당수익률 매력은 단기 투자 포인트로 부적절하다”며 “배당수익률 매력도는 2027년 2월 말 결산배당 기준일 이전 2~3주에 발현될 투자포인트이기 때문”이라고 설명했다.
이어 “모기업 HD현대로 향하는 배당재원을 지키는 선에서, HD한국조선해양이 내년 갱신할 3개년 주주환원정책은 향후 배당재원 기준을 별도기준 순이익이 아닌 잉여현금흐름으로 변경될 가능성이 있다”고 주장했다.
잉여현금흐름이 영업활동현금흐름에서 자본적지출(CAPEX)으로 산출되는 만큼 이를 기준으로 배당금을 산정하는 것이 미래 성장동력 확보를 통한 주주환원 노력을 반영한 기준이라는 논리다. 신재희 기자
조선 사업 자회사의 주가가 하락하면서 HD한국조선해양의 기업가치가 낮아졌다.
▲ 강경태 한국투자증권 연구원은 15일 HD한국조선해양 목표주가를 기존 53만 원에서 44만 원으로 낮췄다. < HD한국조선해양 >
강경태 한국투자증권 연구원은 15일 HD한국조선해양 목표주가를 기존 53만 원에서 44만 원으로 낮췄다. 투자의견은 매수(BUY)를 유지했다.
HD한국조선해양 주가는 14일 27만6천 원에 거래를 마쳤다.
강 연구원은 “적정 기업가치는 종속·관계회사 지분가치 24조8666억 원, 순현금 6조3702억 원을 가산해 산출했다”며 “조선 계열 자회사들의 지분가치가 감소한 만큼 적정 기업가치를 낮췄다”고 설명했다.
그는 “미국을 중심으로 한 신규 투자 소식을 기다릴 때”라고 덧붙였다.
3분기 실적은 시장기대치에 부합할 것으로 추정했다.
HD한국조선해양은 3분기 연결기준으로 매출 8조7234억 원, 영업이익 1조5020억 원을 거둔 것으로 추정됐다. 지난해 3분기보다 매출은 15.1%, 영업이익은 42.5% 각각 늘어난 수치다.
강 연구원은 “원/달러 환율 하락 효과를 제외하면 4개 사업 부문별 연결 자회사 실적이 모두 안정적”이라고 평가했다.
이어 “3분기 평균 원/달러 환율 하락에 따른 영업이익 감소 효과는 연결기준 1000억 원으로 이 가운데 HD현대삼호의 비중이 200억 원, HD현대중공업의 비중이 500억 원일 것”이라며 “또 HD한국조선해양의 별도기준 매출이 자회사들의 반기 현금배당으로 급증한다”고 설명했다.
HD한국조선해양의 주가 하락을 극복하기 위해 신규 투자 성과가 필요하다고 주장했다.
그는 “HD한국조선해양의 시가 배당수익률 매력은 단기 투자 포인트로 부적절하다”며 “배당수익률 매력도는 2027년 2월 말 결산배당 기준일 이전 2~3주에 발현될 투자포인트이기 때문”이라고 설명했다.
이어 “모기업 HD현대로 향하는 배당재원을 지키는 선에서, HD한국조선해양이 내년 갱신할 3개년 주주환원정책은 향후 배당재원 기준을 별도기준 순이익이 아닌 잉여현금흐름으로 변경될 가능성이 있다”고 주장했다.
잉여현금흐름이 영업활동현금흐름에서 자본적지출(CAPEX)으로 산출되는 만큼 이를 기준으로 배당금을 산정하는 것이 미래 성장동력 확보를 통한 주주환원 노력을 반영한 기준이라는 논리다. 신재희 기자