[비즈니스포스트] LX인터내셔널이 4분기 자원사업과 물류사업 모두에서 실적 개선에 탄력을 받을 것으로 예상된다.
석탄 가격이 2년여 만의 최고 수준에 오르고 컨테이너 운임도 높은 수준을 유지하면서 증권가에서도 긍정적 전망이 잇따르고 있다.
LX인터내셔널은 최근 국내 증시가 급격한 조정을 받는 가운데 주가도 상대적으로 단단한 흐름을 보이며 기대감을 키우고 있다.
15일 증권업계 보고서를 종합하면 4분기에도 LX인터내셔널에 우호적 영업환경이 이어질 수 있다는 전망이 나온다.
LX인터내셔널 실적에 결정적 역할을 하는 석탄 가격과 컨테이너선 운임 지수가 상승세를 보이고 있어 4분기에도 실적 개선세가 이어질 수 있다는 것이다.
LX인터내셔널은 자원 개발과 원자재 트레이딩(무역·중개), 물류사업 등을 하는 LX그룹 계열 종합상사다. 인도네시아와 중국에서 석탄 광산 사업을 운영하고 있으며 자회사 LX판토스를 통해 해상·항공 화물 운송을 주선하는 종합물류사업도 하고 있다.
삼성증권에 따르면 올해 LX인터내셔널 전체 매출에서 석탄 사업과 물류 사업이 차지하는 비중은 합산 매출 기준 60.8%(석탄 15.3% 물류 45.5%), 영업이익 비중은 63.7%(석탄 17.5% 물류 46.2%)에 이른다.
자원사업에서 상반기 석탄과 함께 LX인터내셔널 실적 개선을 이끌었던 니켈 가격은 2분기 고점을 찍은 뒤 3분기 들어 하락세로 돌아섰지만, 석탄 가격은 상승세를 이어가고 있다.
인도네시아산 석탄 가격 지표(ICI4)는 상반기 평균 톤당 58.13달러에서 최근 77.14달러로 32.7% 올랐다. 아시아 발전용 석탄의 기준이 되는 호주 뉴캐슬 석탄 가격 역시 올해 들어 40% 이상 오르며 이달 13일 2024년 8월 이후 최고치를 기록했다.
석탄 가격 상승에는 공급 감소와 수요 증가가 복합적으로 작용했다. 중국에서 일부 광산 사고에 따른 안전점검 강화로 생산에 차질이 빚어진 데다 인도네시아도 석탄 가격 안정화를 위해 생산량을 제한하면서 공급이 줄었다.
미국·이란 전쟁 여파로 액화천연가스(LNG) 가격이 급등하면서 상대적으로 저렴한 석탄으로 발전 수요가 이동한 점도 가격 상승을 부추겼다. 4분기 겨울철 난방 수요까지 본격화되면 석탄 가격 상승세가 더욱 가팔라질 수 있다는 전망이 나온다.
LX인터내셔널은 국내 주요 종합상사 가운데 석탄 사업의 이익 기여도가 높은 기업으로 꼽힌다.
인도네시아 GAM 석탄광산 지분 60%와 운영권, 생산물 전량 판매권을 확보하고 있으며 중국 신전광산에도 투자하고 있다.
단순히 석탄을 매입해 판매하는 데 그치지 않고 광산 생산과 판매에 직접 참여하는 만큼 국제 석탄 가격 상승이 자원사업 수익성 개선으로 이어질 수 있는 구조다.
GS그룹 계열 종합상사 GS글로벌도 인도네시아 석탄광산 운영업체인 바라마울티 숙세사라나(BSSR)에 투자했지만 지분이 5%에 그쳐 LX인터내셔널과 비교해 석탄 사업 기여도가 크게 낮다. 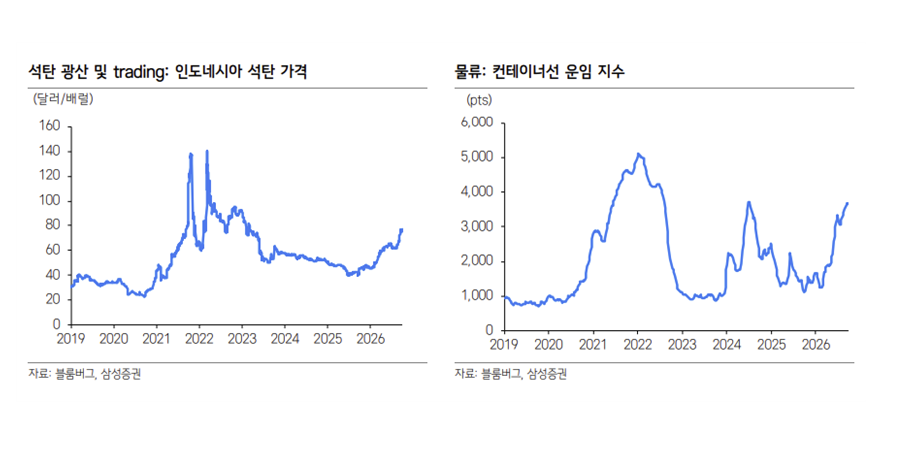 인도네시아 정부의 광산 생산량 제한은 부담 요인이지만 증권가에서는 생산량 감소에 따른 부정적 영향보다 석탄 가격 상승에 따른 긍정적 효과가 더 클 것으로 보고 있다.
이상헌 iM증권 연구원은 12일 “4분기 석탄가격 상승은 더 탄력을 받을 것”이라며 “LX인터내셔널은 하반기 인도네시아 석탄 판매 물량증가가 제한된 상황에서도 4분기 석탄가격 상승으로 3분기보다 더 나은 실적이 예상된다”고 바라봤다.
물류사업에서도 해상운임 상승에 따른 수익성 개선이 기대된다.
상하이컨테이너운임지수(SCFI)는 올해 1분기 저점을 기록한 뒤 2분기부터 상승세로 돌아섰으며 3분기에도 높은 수준을 유지했다.
iM증권에 따르면 해상운임 상승분은 약 2개월의 시차를 두고 LX인터내셔널 물류사업 실적에 반영된다.
이 연구원은 "2분기부터 본격화한 운임 상승 효과가 3분기에 이어 4분기에도 나타날 것"이라며 "상하이컨테이너운임지수(SCFI)는 2분기부터 상승세를 보여 8월28일 3509.53포인트를 기록하며 약 2년1개월 만에 3500포인트를 넘어섰고 10월9일에는 3664.11포인트까지 올랐다"고 분석했다.
백재승 삼성증권 연구원은 8일 보고서에서 "LX인터내셔널은 석탄 가격과 컨테이너선 운임 지수가 가장 중요한 실적 결정 외부 요인"이라며 "특히 석탄 가격과 컨테이너선 운임지수가 앞으로 하향 안정화되더라도 과거보다 높은 수준을 유지할 가능성이 커진 점에 주목할 필요가 있다"고 바라봤다.
삼성증권에 따르면 LX인터내셔널은 올해 연결기준 매출 19조4190억 원, 영업이익 4950억 원을 낼 것으로 예상된다. 지난해보다 매출은 16.2%, 영업이익은 69.5% 증가하는 것이다.
LX인터내셔널은 실적 개선 기대감에 힘입어 국내 증시의 급격한 조정 국면에서도 단단한 주가 흐름을 보이고 있다.
LX인터내셔널 주가는 최근 한 달 동안 10.6% 상승했다. 같은 기간 코스피지수가 16.1% 하락한 것과 대조적이다.
15일에도 LX인터내셔널 주가는 전날보다 0.79%(350원) 내린 4만4150원에 정규 거래를 마쳤다. 같은 날 코스피지수가 7.57% 급락한 것과 비교하면 낙폭이 제한적이었다.
iM증권은 최근 보고서에서 LX인터내셔널의 목표주가 6만5천 원을 유지했다. 삼성증권은 목표주가를 기존 5만3천 원에서 5만8천 원으로 높여 잡았다. 김민정 기자
석탄 가격이 2년여 만의 최고 수준에 오르고 컨테이너 운임도 높은 수준을 유지하면서 증권가에서도 긍정적 전망이 잇따르고 있다.
▲ LX인터내셔널이 석탄 가격 상승과 해상 운임 강세에 힘입어 자원사업과 물류사업 모두에서 수익성 개선 기대를 키우고 있다. < LX인터내셔널 >
LX인터내셔널은 최근 국내 증시가 급격한 조정을 받는 가운데 주가도 상대적으로 단단한 흐름을 보이며 기대감을 키우고 있다.
15일 증권업계 보고서를 종합하면 4분기에도 LX인터내셔널에 우호적 영업환경이 이어질 수 있다는 전망이 나온다.
LX인터내셔널 실적에 결정적 역할을 하는 석탄 가격과 컨테이너선 운임 지수가 상승세를 보이고 있어 4분기에도 실적 개선세가 이어질 수 있다는 것이다.
LX인터내셔널은 자원 개발과 원자재 트레이딩(무역·중개), 물류사업 등을 하는 LX그룹 계열 종합상사다. 인도네시아와 중국에서 석탄 광산 사업을 운영하고 있으며 자회사 LX판토스를 통해 해상·항공 화물 운송을 주선하는 종합물류사업도 하고 있다.
삼성증권에 따르면 올해 LX인터내셔널 전체 매출에서 석탄 사업과 물류 사업이 차지하는 비중은 합산 매출 기준 60.8%(석탄 15.3% 물류 45.5%), 영업이익 비중은 63.7%(석탄 17.5% 물류 46.2%)에 이른다.
자원사업에서 상반기 석탄과 함께 LX인터내셔널 실적 개선을 이끌었던 니켈 가격은 2분기 고점을 찍은 뒤 3분기 들어 하락세로 돌아섰지만, 석탄 가격은 상승세를 이어가고 있다.
인도네시아산 석탄 가격 지표(ICI4)는 상반기 평균 톤당 58.13달러에서 최근 77.14달러로 32.7% 올랐다. 아시아 발전용 석탄의 기준이 되는 호주 뉴캐슬 석탄 가격 역시 올해 들어 40% 이상 오르며 이달 13일 2024년 8월 이후 최고치를 기록했다.
석탄 가격 상승에는 공급 감소와 수요 증가가 복합적으로 작용했다. 중국에서 일부 광산 사고에 따른 안전점검 강화로 생산에 차질이 빚어진 데다 인도네시아도 석탄 가격 안정화를 위해 생산량을 제한하면서 공급이 줄었다.
미국·이란 전쟁 여파로 액화천연가스(LNG) 가격이 급등하면서 상대적으로 저렴한 석탄으로 발전 수요가 이동한 점도 가격 상승을 부추겼다. 4분기 겨울철 난방 수요까지 본격화되면 석탄 가격 상승세가 더욱 가팔라질 수 있다는 전망이 나온다.
LX인터내셔널은 국내 주요 종합상사 가운데 석탄 사업의 이익 기여도가 높은 기업으로 꼽힌다.
인도네시아 GAM 석탄광산 지분 60%와 운영권, 생산물 전량 판매권을 확보하고 있으며 중국 신전광산에도 투자하고 있다.
단순히 석탄을 매입해 판매하는 데 그치지 않고 광산 생산과 판매에 직접 참여하는 만큼 국제 석탄 가격 상승이 자원사업 수익성 개선으로 이어질 수 있는 구조다.
GS그룹 계열 종합상사 GS글로벌도 인도네시아 석탄광산 운영업체인 바라마울티 숙세사라나(BSSR)에 투자했지만 지분이 5%에 그쳐 LX인터내셔널과 비교해 석탄 사업 기여도가 크게 낮다.
▲ LX인터내셔널 실적에 영향을 미치는 주요 요소인 석탄 가격과 해상 운임 지수가 고공행진하고 있다. <삼성증권>
이상헌 iM증권 연구원은 12일 “4분기 석탄가격 상승은 더 탄력을 받을 것”이라며 “LX인터내셔널은 하반기 인도네시아 석탄 판매 물량증가가 제한된 상황에서도 4분기 석탄가격 상승으로 3분기보다 더 나은 실적이 예상된다”고 바라봤다.
물류사업에서도 해상운임 상승에 따른 수익성 개선이 기대된다.
상하이컨테이너운임지수(SCFI)는 올해 1분기 저점을 기록한 뒤 2분기부터 상승세로 돌아섰으며 3분기에도 높은 수준을 유지했다.
iM증권에 따르면 해상운임 상승분은 약 2개월의 시차를 두고 LX인터내셔널 물류사업 실적에 반영된다.
이 연구원은 "2분기부터 본격화한 운임 상승 효과가 3분기에 이어 4분기에도 나타날 것"이라며 "상하이컨테이너운임지수(SCFI)는 2분기부터 상승세를 보여 8월28일 3509.53포인트를 기록하며 약 2년1개월 만에 3500포인트를 넘어섰고 10월9일에는 3664.11포인트까지 올랐다"고 분석했다.
백재승 삼성증권 연구원은 8일 보고서에서 "LX인터내셔널은 석탄 가격과 컨테이너선 운임 지수가 가장 중요한 실적 결정 외부 요인"이라며 "특히 석탄 가격과 컨테이너선 운임지수가 앞으로 하향 안정화되더라도 과거보다 높은 수준을 유지할 가능성이 커진 점에 주목할 필요가 있다"고 바라봤다.
삼성증권에 따르면 LX인터내셔널은 올해 연결기준 매출 19조4190억 원, 영업이익 4950억 원을 낼 것으로 예상된다. 지난해보다 매출은 16.2%, 영업이익은 69.5% 증가하는 것이다.
LX인터내셔널은 실적 개선 기대감에 힘입어 국내 증시의 급격한 조정 국면에서도 단단한 주가 흐름을 보이고 있다.
LX인터내셔널 주가는 최근 한 달 동안 10.6% 상승했다. 같은 기간 코스피지수가 16.1% 하락한 것과 대조적이다.
15일에도 LX인터내셔널 주가는 전날보다 0.79%(350원) 내린 4만4150원에 정규 거래를 마쳤다. 같은 날 코스피지수가 7.57% 급락한 것과 비교하면 낙폭이 제한적이었다.
iM증권은 최근 보고서에서 LX인터내셔널의 목표주가 6만5천 원을 유지했다. 삼성증권은 목표주가를 기존 5만3천 원에서 5만8천 원으로 높여 잡았다. 김민정 기자