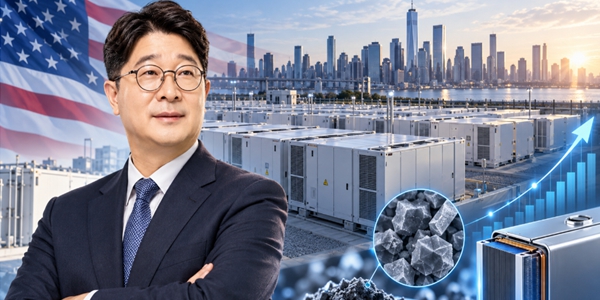
▲ 엄기천 포스코퓨처엠 대표이사(사진)이 LFP 양극재 대규모 수주를 발판삼아 실적 개선에 탄력을 붙일 전망이다. < 챗GPT로 생성한 이미지>
앞서 포스코그룹이 상장 계열사 보유지분 유동화 계획을 밝힌 만큼, 이번 실적 개선이 포스코퓨처엠의 주가 부양으로 이어져 그룹 차원의 에너지 신사업 투자 재원 확보에 보탬이 될지 관심이 쏠린다.
향후 포스코퓨처엠 실적 개선의 관건은 LFP 양극재 고객사로 확보한 국내 배터리 기업들이 북미 지역에서 ‘비중국 공급망’ 강점을 내세워 에너지저장장치(ESS)용 배터리를 대거 수주할지 여부에 달린 것으로 분석된다.
15일 포스코퓨처엠 안팎 취재를 종합하면 회사는 최근 잇따른 대규모 LFP 양극재 공급계약을 체결하며, 양극재 사업 확대에 속도를 내고 있다.
앞서 포스코퓨처엠은 지난 9월22일 SK온과 1조1천억 원 규모의 LFP 양극재 공급계약을 맺은 데 이어, 10월6일에는 삼성SDI와 6조515억 원 규모의 LFP 양극재 공급계약을 체결했다.
LFP 배터리는 삼원계 배터리보다 출력이 낮지만, 상대적으로 가격이 저렴하고 안정성과 수명이 길어 전기차 및 에너지저장장치(ESS) 시장의 주류로 자리 잡고 있다. 특히 ESS 분야에서는 대다수 업체가 LFP 배터리를 채택하는 추세다.
그동안 포스코퓨처엠은 NCA(니켈·코발트·알루미늄), NCM(니켈·코발트·망간) 등 삼원계 배터리용 양극재를 주로 생산해 왔다.
그러나 글로벌 수요 변화에 발맞춰 지난 5월 포항 영일만단지에 연산 5만 톤 규모의 LFP 양극재 공장을 착공하며, 본격적인 LFP 양극재 시장 진출을 알렸다. 이번 대형 계약을 계기로 오랜 기간 부진했던 배터리 소재 사업의 실적 개선 기대감도 한층 높아지고 있다.
안회수 DB투자증권 연구원은 지난 7일 발표한 보고서에서 "포스코퓨처엠은 2027년 가장 큰 출하량 성장이 기대된다"며 "신속한 생산라인 전환(삼원계→LFP)을 통해 연내 추가 양극재 수주도 기대해볼 만하다"고 분석했다.
다만 대규모 공급계약이 곧바로 실적 개선을 보장하는 것은 아니다. 실제 공급 물량은 고객사의 주문과 시장 상황에 따라 달라질 수 있기 때문이다.
특히 SK온과 삼성SDI의 북미 ESS 시장 수주 성과가 포스코퓨처엠의 LFP 양극재 출하량을 좌우하는 핵심 변수로 꼽힌다.
이에 따라 엄 사장은 미국의 중국산 배터리 공급망 규제 강화에 따른 국내 배터리 기업들의 반사이익에 기대를 걸 것으로 보인다.
미국에서는 인공지능(AI) 데이터센터 확대에 따른 전력 수요 증가로 ESS 설치 필요성이 커지고 있다. 동시에 중국산 배터리와 소재를 배제하려는 미국 정부의 정책이 한국 배터리 기업들에 새로운 시장 기회를 제공하고 있다.
미국에서 2025년 7월 제정된 '하나의 크고 아름다운 법안(OBBBA)'은 금지외국기관(PFE)의 원재료와 부품에 대한 의존도를 낮추도록 첨단제조생산 세액공제(AMPC) 요건을 강화했다.
법에 따르면 배터리 부품 생산기업이 연방정부의 AMPC를 받으려면 금지외국기관이 아닌 곳에서 조달한 직접 재료비 비중을 2026년 60% 이상 확보해야 한다. 이 기준은 해마다 강화돼 2030년에는 85% 이상으로 높아진다.
이에 미국에서 배터리를 생산하는 기업들은 세액공제 혜택을 유지하기 위해 중국산 원재료와 부품의 비중을 줄여야 할 필요성이 커졌다.
황경인 한국산업연구원(KIET) 연구원은 지난 8월31일 "미국 현지 생산을 통해 AMPC를 받기 위해서는 사실상 탈중국 공급망을 구축해야 하는 것"이라며 "이 규제는 미국 현지 생산이 가능하고 탈중국 공급망 구축 성공 가능성이 높은 한국 기업이 미국 시장 내 원가경쟁력 확보 측면에서 유리하게 작용할 가능성이 높다"고 전망했다.
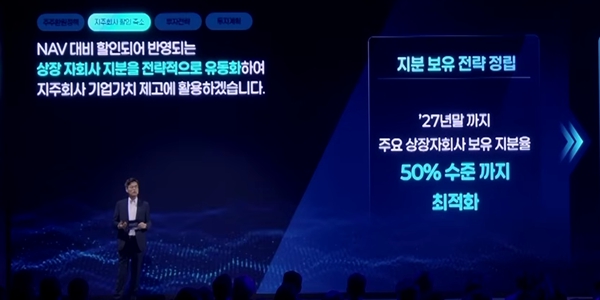
▲ 김승준 포스코홀딩스 재무IR본부장이 지난 7월2일 서울 여의도에서 열린 포스코그룹 CEO 인베스터데이에서 포스코홀딩스가 보유한 계열사 지분 유동화 계획을 밝히고 있다. <포스코그룹 공식 유튜브 채널 영상 갈무리>
앞서 포스코그룹은 지난 7월2일 ‘CEO 인베스터데이’에서 2027년 말까지 포스코홀딩스가 보유한 상장 자회사 지분율을 50% 수준까지 낮추겠다는 유동화 계획을 밝혔다.
포스코홀딩스는 상반기 말 기준 포스코퓨처엠 주식 5174만7787주(지분율 58.2%)를 보유하고 있다. 지분율 50%를 넘긴다고 하면 최대 727만4677주를 매각할 수 있는데 해당 지분의 단순가치는 15일 종가기준 최대 1조2585억 원에 이른다.
또 이전 포스코 그룹 계열사 유동화 사례처럼 거래구조가 지분매각+주가수익스왑(PRS)으로 이뤄진다면 향후 주가부양 여부는 더욱 중요해진다.
주가수익스왑은 매매대상인 주식을 기초자산으로 하는 파생상품으로 특정 시점에서 기준가격과 실제 주가와의 차액을 상호 정산하는 구조의 파생상품이다.
매각한 계열사 주식의 가격이 기준 주가보다 높아진다면 포스코홀딩스가 계약상대방으로부터 차액을 수취할 수 있는 반면, 기준주가보다 낮을 경우에는 포스코홀딩스가 상대방에 차액을 보전해줘야 한다.
포스코홀딩스는 계열사 지분 유동화로 확보한 자금을 아르헨티나 리튬 3·4단계 사업 및 에너지 신사업 등 미래 투자, 재무건전성 유지, 자사주·매입소각에 활용하겠다는 계획이다.
이미 포스코홀딩스는 지난 8월7일 포스코인터내셔널 지분 20.71%를 2조185억 원에, 포스코DX 지분 15.38%를 4817억 원에 매각하고 3년 만기 주가수익스와프(PRS)를 체결했다.
한편 그룹의 지분 유동화 계획 발표에 따라 엄 사장은 지난 7~8월 매일 1주 혹은 2주의 포스코퓨처엠 주식을 매입하며 주가 부양의지를 드러냈다.
이에 대해 포스코퓨처엠 관계자는 비즈니스포스트와 통화에서 “엄 사장을 포함한 경영진이 주주가치 제고와 책임경영 의지를 담아 1일 1주 자사주 매입을 자율적으로 실시한 것”이라고 말했다. 신재희 기자