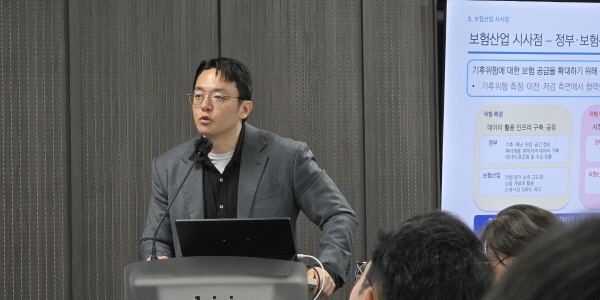
▲ 한진현 보험연구원 연구위원이 13일 서울 여의도 보험연구원에서 진행된 ‘기후위기 시대, 자연재해 위험관리와 기후보험’ 세미나에서 발표하고 있다. <비즈니스포스트>
한진현 보험연구원 연구위원은 13일 서울 여의도 보험연구원에서 진행된 ‘기후위기 시대, 자연재해 위험관리와 기후보험’ 세미나에서 “기후변화 속도가 빨라지며 기존 ‘기후 취약계층’ 피해가 더 커지고 새로운 취약계층이 등장할 수 있다”고 말했다.
이어 “이에 대비해 정부와 보험산업은 사회안전망을 강화해야 한다”고 짚었다.
이번 세미나는 기후위기 시대에 접어들며 발생하는 위험과 관련해 정부 및 보험산업이 어떤 역할을 해야 할지 살펴보기 위해 열렸다.
한진현 연구위원은 국내외 기후보험 사례와 보험산업의 역할을 주제로 발표했다.
먼저 국내에서는 정부 주도의 정책성 보험을 중심으로 기후위험에 대응해 왔으며 최근에는 지수형 보험도 새로운 위험관리 수단으로 활용되고 있다고 바라봤다.
실손형 보험은 실제 손해가 발생한 뒤 손해 규모를 측정해 사후적으로 보상을 제공하는 방식이다. 정확도는 높지만 신속한 지원이 어렵다는 단점이 있다.
지수형 보험은 기온이나 강수량 등 사전에 정한 지표가 일정 조건을 만족하면 보험금이 지급되는 구조다. 실제 손실 규모와 보험금이 다를 수 있지만 신속한 지원이 필요한 취약계층에 빠르게 보험금을 지급할 수 있다는 장점이 있다.
한진현 연구위원은 “정부가 기존 실손형 보험을 유지하면서도 보장되지 않는 영역에 대해서는 지수형 보험을 보완적 수단으로 활용하는 방안을 고려하고 있다”고 설명했다.
기후변화 심화에 따라 국내에서도 기후 취약계층을 대상으로 한 보험상품이 잇달아 등장하고 있다.
경기도 기후보험은 모든 도민을 대상으로 폭염과 한파 등에 따른 피해를 보장하면서 고령자와 만성질환자 등 기후 취약계층에는 입원비와 통원비 등 추가 보장을 제공한다.
제주도 기후보험은 건설현장 일용직 노동자를 대상으로 폭염경보에 따라 작업이 전면 중지되면 발생하는 소득 손실을 보장하는 지수형 보험이다.
한진현 연구위원은 “기후변화가 심화하면 기존 고령자와 저소득층, 야외 근로자뿐 아니라 새롭게 침수 위험에 노출되는 지역 주민이나 중소기업 등으로 ‘기후 취약계층’이 확대될 수 있다”고 말했다.
이에 따라 기존 취약계층의 보장을 강화하는 동시에 새롭게 등장하는 취약계층의 보장 공백을 발굴해야 한다고 강조했다.
한진현 연구위원은 날씨에 민감한 사업체의 간접적 경제손실도 보험을 통해 보장할 필요가 있다고 짚었다.
대표적 사례로는 ‘전통시장 날씨 피해 보상 보험’을 들었다.
이 보험은 비가 많이 오거나 폭염이 발생했을 때 전통시장 상인들의 영업 중단 및 매출 감소에 따른 손실을 보장하는 상품이다. 기온과 강수량 등을 지표로 활용한 지수형 보험이다.
한진현 연구위원은 “비가 많이 오거나 기온이 올라간다고 장비가 망가지는 등 재산상 피해가 반드시 발생하는 것은 아니다”며 “하지만 매출이 감소하는 간접적 피해가 발생할 수 있다”고 설명했다.
기존 실손형 보험으로 보장하기 어려웠던 간접적 경제손실까지 지수형 보험을 통해 보장할 수 있다는 뜻으로 풀이된다.
이를 위해 정부와 보험산업의 협력도 필요하다고 강조했다.
한진현 연구위원은 “기후변화에 따라 새로운 기후 취약계층이 발생하면 정부가 취약계층을 발굴하고 실태 조사한 결과를 공공데이터 등의 형태로 공유할 수 있을 것”이라며 “보험산업은 이를 통해 파악한 정보를 토대로 보험상품을 제공하는 방안이 있다”고 설명했다.
이어 “다양한 기후위험이 발생한다면 실손형 보험과 함께 지수형 보험도 위험관리 대응 수단으로 활용할 수 있을 것”이라고 말했다.
그는 “초기에는 새로운 위험과 관련해 민간에서 보험상품을 공급하기 어려울 수 있다”며 “시장 형성을 위한 마중물로서 정부가 시범사업 형태로 초기 위험을 분담할 수 있을 것”이라고 덧붙였다. 김지영 기자