[비즈니스포스트] CJ프레시웨이가 온라인 플랫폼 투자에 힘입어 식자재유통 부문의 성장 속도가 빨라질 것으로 전망됐다.
다만 공격적 투자 확대 탓에 당분간 수익성이 뒷걸음질하는 것은 불가피할 것으로 예상됐다.
하희지 현대차증권 연구원은 19일 CJ프레시웨이 목표주가를 기존 3만5천 원, 투자의견은 매수(BUY)를 유지했다.
직전거래일인 16일 CJ프레시웨이 주가는 2만2450원에 거래를 마쳤다.
하 연구원은 "CJ프레시웨이가 식자재 유통 시장 내에서 온라인 성장이 가속화되는 모습이 긍정적이다"면서도 "공격적 성장을 위한 선제적 비용 투입은 당분간 불가피할 것"이라고 설명했다.
그는 "이에 따른 단기 실적 눈높이 조정이 필요하다"고 덧붙였다.
3분기 실적은 시장 기대치(컨센서스)를 하회한 것으로 추정됐다.
CJ프레시웨이는 올해 3분기 연결기준으로 매출 9629억 원, 영업이익 231억 원을 낸 것으로 추산됐다. 2025년 3분기보다 매출은 6.9% 늘지만 영업이익은 31.3% 줄어드는 것이다.
식자재유통 부문에서는 3분기 매출 4341억 원을 거둔 것으로 추정됐다. 2025년 3분기보다 11.2% 성장하는 것이다.
올해 2월 인수한 온라인 외식 식자재 플랫폼 '식봄' 성장이 가속화되고 있는 것으로 파악됐다.
하 연구원은 "프랜차이즈 유통은 신규 수주가 지속적으로 확대돼 매출이 큰 폭 성장하고 있으나 개인 식당 유통은 경기 영향으로 성장이 둔화가 지속되고 있다"며 "온라인 부문 공격적 성장 위한 투자 비용이 확대되며 당분간 매출 성장과 비교해 이익 성장은 낮을 것"이라고 내다봤다.
급식사업 부문은 3분기 매출 5217억 원을 낸 것으로 추산됐다. 지난해 3분기보다 3.5% 늘어나는 것이다.
하 연구원은 "급식식자재 부문은 새로운 유통망 확보로 무난하게 성장하고 있다"면서도 "다만 저수익 거래처 정리로 실적 성장 폭은 줄어들 것"이라고 전망했다.
CJ프레시웨이는 올해 연결기준으로 매출 3684억 원, 영업이익 820억 원을 낼 것으로 전망됐다. 2025년보다 매출은 5.8% 증가하지만 영업이익은 19.6% 감소하는 것이다. 전주원 기자
다만 공격적 투자 확대 탓에 당분간 수익성이 뒷걸음질하는 것은 불가피할 것으로 예상됐다.
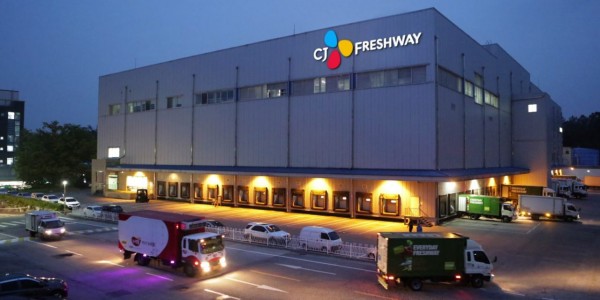
▲ CJ프레시웨이가 온라인 플랫폼 투자에 힘입어 식자재유통 부문 성장 가속이 전망됐다. 사진은 경기 이천시 마장면 CJ프레시웨이 물류센터. < CJ프레시웨이 >
하희지 현대차증권 연구원은 19일 CJ프레시웨이 목표주가를 기존 3만5천 원, 투자의견은 매수(BUY)를 유지했다.
직전거래일인 16일 CJ프레시웨이 주가는 2만2450원에 거래를 마쳤다.
하 연구원은 "CJ프레시웨이가 식자재 유통 시장 내에서 온라인 성장이 가속화되는 모습이 긍정적이다"면서도 "공격적 성장을 위한 선제적 비용 투입은 당분간 불가피할 것"이라고 설명했다.
그는 "이에 따른 단기 실적 눈높이 조정이 필요하다"고 덧붙였다.
3분기 실적은 시장 기대치(컨센서스)를 하회한 것으로 추정됐다.
CJ프레시웨이는 올해 3분기 연결기준으로 매출 9629억 원, 영업이익 231억 원을 낸 것으로 추산됐다. 2025년 3분기보다 매출은 6.9% 늘지만 영업이익은 31.3% 줄어드는 것이다.
식자재유통 부문에서는 3분기 매출 4341억 원을 거둔 것으로 추정됐다. 2025년 3분기보다 11.2% 성장하는 것이다.
올해 2월 인수한 온라인 외식 식자재 플랫폼 '식봄' 성장이 가속화되고 있는 것으로 파악됐다.
하 연구원은 "프랜차이즈 유통은 신규 수주가 지속적으로 확대돼 매출이 큰 폭 성장하고 있으나 개인 식당 유통은 경기 영향으로 성장이 둔화가 지속되고 있다"며 "온라인 부문 공격적 성장 위한 투자 비용이 확대되며 당분간 매출 성장과 비교해 이익 성장은 낮을 것"이라고 내다봤다.
급식사업 부문은 3분기 매출 5217억 원을 낸 것으로 추산됐다. 지난해 3분기보다 3.5% 늘어나는 것이다.
하 연구원은 "급식식자재 부문은 새로운 유통망 확보로 무난하게 성장하고 있다"면서도 "다만 저수익 거래처 정리로 실적 성장 폭은 줄어들 것"이라고 전망했다.
CJ프레시웨이는 올해 연결기준으로 매출 3684억 원, 영업이익 820억 원을 낼 것으로 전망됐다. 2025년보다 매출은 5.8% 증가하지만 영업이익은 19.6% 감소하는 것이다. 전주원 기자