[비즈니스포스트] GC녹십자 목표주가가 낮아졌다.
미국에서 혈액제제 알리글로 판매가 늘고 있지만 원/달러 환율 하락 영향이 반영되면서 올해 실적 눈높이가 낮아졌다.
김민정 DS투자증권 연구원은 20일 GC녹십자 목표주가를 기존 20만 원에서 18만5천 원으로 내렸다. 투자의견은 ‘매수(BUY)’를 유지했다.
19일 GC녹십자 주가는 13만700원에 거래를 마쳤다.
김 연구원은 “비우호적인 환율효과로 GC녹십자의 올해 실적 예상치를 하향 조정한다”며 “다만 3분기 영업이익이 시장추정치를 웃도는 실적을 낸 것으로 전망한다”고 내다봤다.
GC녹십자는 3분기 연결기준으로 매출 5229억 원, 영업이익 408억 원을 낸 것으로 추산됐다. 2025년 같은 기간보다 매출은 14.2% 줄지만 영업이익은 39.6% 늘어나는 것이다.
컨센서스(시장 추정치)와 비교하면 매출은 11.1% 밑돌지만 영업이익은 21.4% 웃도는 수준이다.
원/달러 환율이 하락하면서 3분기 주요 품목의 매출이 감소한 것으로 추정됐다.
미국 세인트루이스 연방준비은행에 따르면 올해 3분기 원/달러 평균 환율은 1417.8원으로 2분기 1501.7원보다 5.6% 낮아졌다.
이에 따라 혈액제제 알리글로의 미국 매출은 3분기 4560만 달러로 추산됐는데 달러 매출의 원화 환산액이 줄어들면서 약 647억 원에 그칠 것으로 추정됐다.
알리글로 등 수익성이 높은 제품의 성장과 자회사 ABO홀딩스의 적자 축소가 이익 개선을 뒷받침한 것으로 파악됐다.
미국 관계사 큐레보 매각에 따른 현금 유입도 긍정적으로 평가됐다. 매각 계약금 가운데 2759억 원이 올해 4분기 반영돼 차입금 부담을 줄이고 연구개발과 공장 투자 여력을 높일 것으로 전망됐다.
GC녹십자는 2026년 연결기준 매출 1조9291억 원, 영업이익 720억 원을 낼 것으로 예상됐다. 2025년과 비교해 매출은 3.1% 줄지만 영업이익은 약 4% 늘어나는 것이다. 장은파 기자
미국에서 혈액제제 알리글로 판매가 늘고 있지만 원/달러 환율 하락 영향이 반영되면서 올해 실적 눈높이가 낮아졌다.
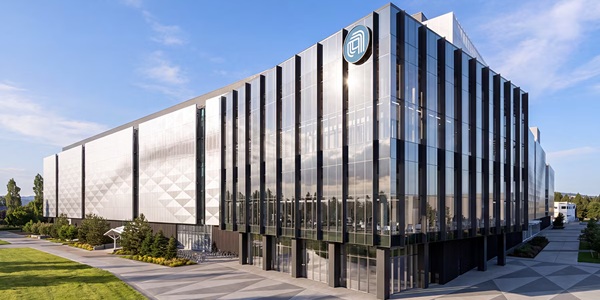
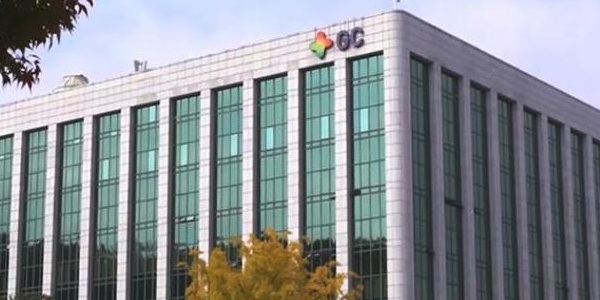
▲ GC녹십자가 원/달러 환율 하락 효과로 실적이 기존보다 낮아질 것으로 전망됐다. 사진은 경기도 용인시에 있는 GC녹십자 모습. < GC녹십자 >
김민정 DS투자증권 연구원은 20일 GC녹십자 목표주가를 기존 20만 원에서 18만5천 원으로 내렸다. 투자의견은 ‘매수(BUY)’를 유지했다.
19일 GC녹십자 주가는 13만700원에 거래를 마쳤다.
김 연구원은 “비우호적인 환율효과로 GC녹십자의 올해 실적 예상치를 하향 조정한다”며 “다만 3분기 영업이익이 시장추정치를 웃도는 실적을 낸 것으로 전망한다”고 내다봤다.
GC녹십자는 3분기 연결기준으로 매출 5229억 원, 영업이익 408억 원을 낸 것으로 추산됐다. 2025년 같은 기간보다 매출은 14.2% 줄지만 영업이익은 39.6% 늘어나는 것이다.
컨센서스(시장 추정치)와 비교하면 매출은 11.1% 밑돌지만 영업이익은 21.4% 웃도는 수준이다.
원/달러 환율이 하락하면서 3분기 주요 품목의 매출이 감소한 것으로 추정됐다.
미국 세인트루이스 연방준비은행에 따르면 올해 3분기 원/달러 평균 환율은 1417.8원으로 2분기 1501.7원보다 5.6% 낮아졌다.
이에 따라 혈액제제 알리글로의 미국 매출은 3분기 4560만 달러로 추산됐는데 달러 매출의 원화 환산액이 줄어들면서 약 647억 원에 그칠 것으로 추정됐다.
알리글로 등 수익성이 높은 제품의 성장과 자회사 ABO홀딩스의 적자 축소가 이익 개선을 뒷받침한 것으로 파악됐다.
미국 관계사 큐레보 매각에 따른 현금 유입도 긍정적으로 평가됐다. 매각 계약금 가운데 2759억 원이 올해 4분기 반영돼 차입금 부담을 줄이고 연구개발과 공장 투자 여력을 높일 것으로 전망됐다.
GC녹십자는 2026년 연결기준 매출 1조9291억 원, 영업이익 720억 원을 낼 것으로 예상됐다. 2025년과 비교해 매출은 3.1% 줄지만 영업이익은 약 4% 늘어나는 것이다. 장은파 기자