[비즈니스포스트] CJ제일제당이 내년 바이오 관련 사업 중심으로 영업이익을 회복할 것으로 전망됐다.
다만 식품 관련 사업의 수익성 회복은 당분간 어려울 것으로 예상됐다.
손현정 유안타증권 연구원은 21일 CJ제일제당 목표주가를 기존 26만 원 투자의견은 매수(BUY)를 유지했다.
20일 CJ제일제당 주가는 18만5100원에 거래를 마쳤다.
손 연구원은 "2027년은 바이오 중심의 이익 회복이 예상된다"며 "미국·유럽의 반덤핑 조치로 판가 및 판매량 개선이 기대된다"고 설명했다.
그는 "앞으로 바이오 이익 회복 지속과 식품 원가 부담 완화가 주가 반등의 핵심 조건"이라고 덧붙였다.
3분기 실적은 시장 기대치(컨센서스)를 하회한 것으로 추정됐다.
CJ제일제당은 올해 3분기 연결기준으로 매출 7조2640억 원, 영업이익 3328억 원을 낸 것으로 추산됐다. 2025년 3분기보다 매출은 14.1%, 영업이익은 21.7% 줄어드는 것이다.
특히 식품 관련 사업의 수익성이 크게 감소한 것으로 파악됐다.
CJ제일제당은 식품 관련 사업에서 3분기 매출 3조1279억 원, 영업이익 1180억 원을 낸 것으로 추정됐다. 지난해 3분기보다 매출은 4.8% 늘었지만 영업이익은 30.0% 줄었다.
손 연구원은 "국내는 가공식품 판매 회복에도 소재 부진이 지속되고 해외는 만두·상온밥 등 판매 확대에도 환율 효과와 미국 피자 시장 둔화로 성장률이 낮아질 것"이라며 "특히 운반비와 원부자재 비용 부담이 지속되면서 수익성 회복이 둔화됐다"고 설명했다.
바이오 관련 사업의 수익성은 크게 회복된 것으로 나타났다.
CJ제일제당은 바이오에서 3분기 매출 1조578억 원, 영업이익 642억 원을 거둔 것으로 집계됐다. 지난해 같은 기간보다 매출은 8.0%, 영업이익은 200.0% 성장했다.
손 연구원은 "바이오는 사료용 단백질인 라이신과 스페셜티 제품 중심 회복세가 이어질 것"이라면서도 "2분기보다는 이익률이 소폭 하락했다"고 바라봤다.
유럽 시장은 2027년 헝가리 신공장 가동으로 글로벌 전략 제품(GSP)의 유럽 공급 확대가 예상됐다. GSP는 CJ제일제당이 해외 시장 공략을 위해 내세우는 6개 핵심 품목인 △만두 △가공밥 △K소스 △치킨 △김치 △김·김스낵을 말한다.
손 연구원은 "다만 미국 소비 둔화와 운반비 부담을 고려하면 수익성 회복 속도는 보수적으로 접근할 필요가 있다"고 봤다.
CJ제일제당은 CJ대한통운을 제외하면 2027년 연결기준으로 매출 18조294억 원, 영업이익 7305억 원을 낼 것으로 전망됐다. 올해 전망치와 비교해 매출은 7.9%, 영업이익은 8.5% 증가하는 것이다. 전주원 기자
다만 식품 관련 사업의 수익성 회복은 당분간 어려울 것으로 예상됐다.
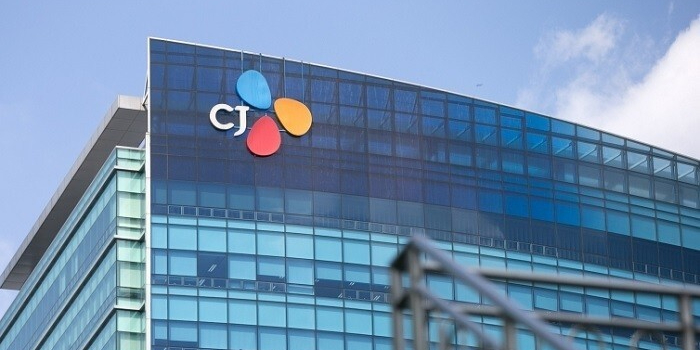
▲ CJ제일제당이 2027년 바이오 관련 사업 중심으로 이익 회복이 전망됐지만 식품 수익성 회복은 장기간 둔화될 것으로 예상됐다.사진은 서울 중구 CJ제일제당 본사의 모습. < CJ제일제당 >
손현정 유안타증권 연구원은 21일 CJ제일제당 목표주가를 기존 26만 원 투자의견은 매수(BUY)를 유지했다.
20일 CJ제일제당 주가는 18만5100원에 거래를 마쳤다.
손 연구원은 "2027년은 바이오 중심의 이익 회복이 예상된다"며 "미국·유럽의 반덤핑 조치로 판가 및 판매량 개선이 기대된다"고 설명했다.
그는 "앞으로 바이오 이익 회복 지속과 식품 원가 부담 완화가 주가 반등의 핵심 조건"이라고 덧붙였다.
3분기 실적은 시장 기대치(컨센서스)를 하회한 것으로 추정됐다.
CJ제일제당은 올해 3분기 연결기준으로 매출 7조2640억 원, 영업이익 3328억 원을 낸 것으로 추산됐다. 2025년 3분기보다 매출은 14.1%, 영업이익은 21.7% 줄어드는 것이다.
특히 식품 관련 사업의 수익성이 크게 감소한 것으로 파악됐다.
CJ제일제당은 식품 관련 사업에서 3분기 매출 3조1279억 원, 영업이익 1180억 원을 낸 것으로 추정됐다. 지난해 3분기보다 매출은 4.8% 늘었지만 영업이익은 30.0% 줄었다.
손 연구원은 "국내는 가공식품 판매 회복에도 소재 부진이 지속되고 해외는 만두·상온밥 등 판매 확대에도 환율 효과와 미국 피자 시장 둔화로 성장률이 낮아질 것"이라며 "특히 운반비와 원부자재 비용 부담이 지속되면서 수익성 회복이 둔화됐다"고 설명했다.
바이오 관련 사업의 수익성은 크게 회복된 것으로 나타났다.
CJ제일제당은 바이오에서 3분기 매출 1조578억 원, 영업이익 642억 원을 거둔 것으로 집계됐다. 지난해 같은 기간보다 매출은 8.0%, 영업이익은 200.0% 성장했다.
손 연구원은 "바이오는 사료용 단백질인 라이신과 스페셜티 제품 중심 회복세가 이어질 것"이라면서도 "2분기보다는 이익률이 소폭 하락했다"고 바라봤다.
유럽 시장은 2027년 헝가리 신공장 가동으로 글로벌 전략 제품(GSP)의 유럽 공급 확대가 예상됐다. GSP는 CJ제일제당이 해외 시장 공략을 위해 내세우는 6개 핵심 품목인 △만두 △가공밥 △K소스 △치킨 △김치 △김·김스낵을 말한다.
손 연구원은 "다만 미국 소비 둔화와 운반비 부담을 고려하면 수익성 회복 속도는 보수적으로 접근할 필요가 있다"고 봤다.
CJ제일제당은 CJ대한통운을 제외하면 2027년 연결기준으로 매출 18조294억 원, 영업이익 7305억 원을 낼 것으로 전망됐다. 올해 전망치와 비교해 매출은 7.9%, 영업이익은 8.5% 증가하는 것이다. 전주원 기자