[비즈니스포스트] 삼양식품이 환율 영향에 따른 수익성 감소 우려에도 해외 수요 증가와 비용 효율화 덕분에 영업이익 성장세를 이어갈 것으로 전망됐다.
하희지 현대차증권 연구원은 20일 삼양식품 목표주가를 기존 190만 원, 투자의견은 매수(BUY)를 유지했다.
19일 삼양식품 주가는 125만 원에 거래를 마쳤다.
3분기 실적은 시장 기대(컨센서스)에 부합한 것으로 추정됐다.
삼양식품은 올해 3분기 연결기준으로 매출 8201억 원, 영업이익 1870억 원을 낸 것으로 추산됐다. 2025년 3분기보다 매출은 29.8%, 영업이익은 42.8% 늘어나는 것이다.
삼양식품의 글로벌 공급량은 중국 신공장이 가동되는 2027년 늘어날 것으로 예상됐다.
하 연구원은 "중국 신공장은 하반기에 가동률 최대치에 도달할 것으로 예상된다"며 "연간 생산물량은 11억3천만 개로 중국 현지 공장 생산 전환에 따라 기존 국내 공장 물량의 미국·유럽 시장 진출이 가능할 것"이라고 전망했다.
저환율과 원가 상승 영향에도 높은 매출 상승과 비용 효율화로 수익성을 지켜낸 것으로 파악됐다.
하 연구원은 "견조한 물량 성장세가 지속되며 환율에 따른 부정적 영향이 일부 상쇄 가능할 것"이라며 "마케팅비 축소를 통해 수익성 방어도 가능하다"고 내다봤다.
삼양식품은 올해 연결기준으로 매출 3조132억 원, 영업이익 7300억 원을 낼 것으로 전망됐다. 2025년보다 매출은 33.2%, 영업이익은 39.3% 증가하는 것이다. 전주원 기자
하희지 현대차증권 연구원은 20일 삼양식품 목표주가를 기존 190만 원, 투자의견은 매수(BUY)를 유지했다.
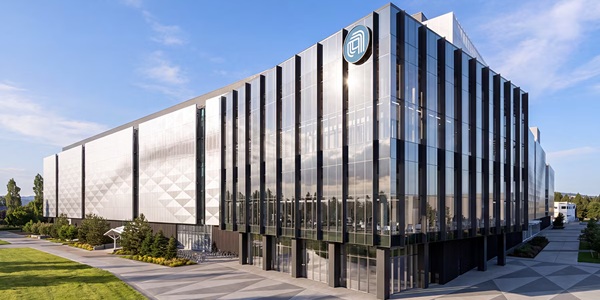
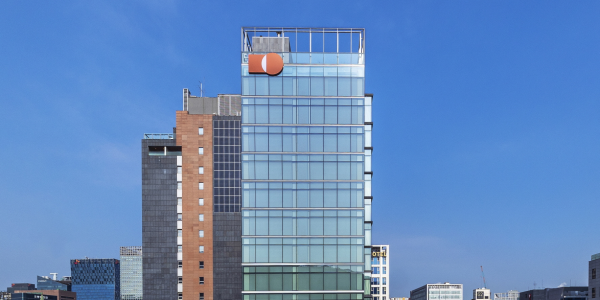
▲ 삼양식품이 환율 영향에 따른 수익성 감소 우려에도 해외 수요와 비용 효율화를 통해 이익 성장을 이어갈 것으로 예상됐다. 삼양식품 서울 중구 명동 신사옥 전경. <삼양식품>
19일 삼양식품 주가는 125만 원에 거래를 마쳤다.
3분기 실적은 시장 기대(컨센서스)에 부합한 것으로 추정됐다.
삼양식품은 올해 3분기 연결기준으로 매출 8201억 원, 영업이익 1870억 원을 낸 것으로 추산됐다. 2025년 3분기보다 매출은 29.8%, 영업이익은 42.8% 늘어나는 것이다.
삼양식품의 글로벌 공급량은 중국 신공장이 가동되는 2027년 늘어날 것으로 예상됐다.
하 연구원은 "중국 신공장은 하반기에 가동률 최대치에 도달할 것으로 예상된다"며 "연간 생산물량은 11억3천만 개로 중국 현지 공장 생산 전환에 따라 기존 국내 공장 물량의 미국·유럽 시장 진출이 가능할 것"이라고 전망했다.
저환율과 원가 상승 영향에도 높은 매출 상승과 비용 효율화로 수익성을 지켜낸 것으로 파악됐다.
하 연구원은 "견조한 물량 성장세가 지속되며 환율에 따른 부정적 영향이 일부 상쇄 가능할 것"이라며 "마케팅비 축소를 통해 수익성 방어도 가능하다"고 내다봤다.
삼양식품은 올해 연결기준으로 매출 3조132억 원, 영업이익 7300억 원을 낼 것으로 전망됐다. 2025년보다 매출은 33.2%, 영업이익은 39.3% 증가하는 것이다. 전주원 기자