[비즈니스포스트] 국내 증권주들의 저평가 매력이 확대됐다는 분석이 나왔다.
김인 BNK투자증권 연구원은 19일 보고서에서 증권업종 투자의견으로 ‘비중확대’를 제시했다.
김 연구원은 국내 증권사들이 올해 사상 최대 규모 연간 실적을 거둘 것으로 예상되는 상황에서 증권주의 현재 주가 수준이 매우 낮다고 바라봤다.
김 연구원은 “국내 주요 증권주 주가는 올해 고점 대비 56.8% 낮아진 상황”이라며 “올해 증권업계가 사상 최대 실적을 거둘 것으로 예상됨에도 주가순자산비율(PBR)은 0.7배, 주가수익비율(PER)은 4.6배에 불과하다”고 짚었다.
BNK투자증권은 미래에셋증권과 NH투자증권, 한국금융지주, 삼성증권, 키움증권, 대신증권 등 6개 증권사가 올해 연결기준 순이익(지배주주) 10조4천억 원을 거둘 것으로 내다봤다. 2025년보다 48.9% 늘어나는 것이다.
다만 하반기 실적은 상반기에 미치지 못할 것으로 전망됐다.
김 연구원은 6개 증권사의 3분기 지배주주 순이익으로 8124억 원을 추정했다. 지난해 같은 기간보다 58.8% 하락한 것으로 증시 하락과 시장 금리 상승 그리고 스페이스X 평가 손실 등이 반영됐다.
4분기 지배주주 순이익 전망치는 1조3천억 원으로 1년 전보다 23.0% 줄어들 것으로 예상됐다. 일평균 거래대금 감소와 금융시장 불확실성을 반영한 결과다.
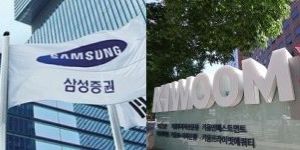
김 연구원은 이익 변동성이 크지 않으면서 주주환원 정책 신뢰성이 높은 종목에 주목해야 한다고 조언했다. 추천 종목으로는 ‘삼성증권’과 ‘키움증권’을 꼽았다.
김 연구원은 “두 종목 모두 8% 내외의 높은 배당수익률이 예상된다”며 “삼성증권은 중장기 배당성향 50%를 추구하고 키움증권은 30%가 넘는 배당성향과 2027년 비과세 배당이 기대된다”고 설명했다. 김현수 기자
김인 BNK투자증권 연구원은 19일 보고서에서 증권업종 투자의견으로 ‘비중확대’를 제시했다.
▲ BNK투자증권이 19일 증권업종에 투자의견 '비중확대'를 제시하고 추천종목으로 삼성증권과 키움증권을 꼽았다. <연합뉴스>
김 연구원은 국내 증권사들이 올해 사상 최대 규모 연간 실적을 거둘 것으로 예상되는 상황에서 증권주의 현재 주가 수준이 매우 낮다고 바라봤다.
김 연구원은 “국내 주요 증권주 주가는 올해 고점 대비 56.8% 낮아진 상황”이라며 “올해 증권업계가 사상 최대 실적을 거둘 것으로 예상됨에도 주가순자산비율(PBR)은 0.7배, 주가수익비율(PER)은 4.6배에 불과하다”고 짚었다.
BNK투자증권은 미래에셋증권과 NH투자증권, 한국금융지주, 삼성증권, 키움증권, 대신증권 등 6개 증권사가 올해 연결기준 순이익(지배주주) 10조4천억 원을 거둘 것으로 내다봤다. 2025년보다 48.9% 늘어나는 것이다.
다만 하반기 실적은 상반기에 미치지 못할 것으로 전망됐다.
김 연구원은 6개 증권사의 3분기 지배주주 순이익으로 8124억 원을 추정했다. 지난해 같은 기간보다 58.8% 하락한 것으로 증시 하락과 시장 금리 상승 그리고 스페이스X 평가 손실 등이 반영됐다.
4분기 지배주주 순이익 전망치는 1조3천억 원으로 1년 전보다 23.0% 줄어들 것으로 예상됐다. 일평균 거래대금 감소와 금융시장 불확실성을 반영한 결과다.
김 연구원은 이익 변동성이 크지 않으면서 주주환원 정책 신뢰성이 높은 종목에 주목해야 한다고 조언했다. 추천 종목으로는 ‘삼성증권’과 ‘키움증권’을 꼽았다.
김 연구원은 “두 종목 모두 8% 내외의 높은 배당수익률이 예상된다”며 “삼성증권은 중장기 배당성향 50%를 추구하고 키움증권은 30%가 넘는 배당성향과 2027년 비과세 배당이 기대된다”고 설명했다. 김현수 기자