

HUFFPOST
HUFFPOST
기업과산업  바이오·제약

유안타증권 "삼성바이오로직스 3분기 실적 기대 이상, 미국 공장 덕에 성장 지속"

장은파 기자 jep@businesspost.co.kr
확대 축소
공유하기
페이스북 공유하기 X 공유하기 네이버 공유하기 카카오톡 공유하기 유튜브 공유하기 url 공유하기 인쇄하기

[비즈니스포스트] 삼성바이오로직스가 원/달러 환율 하락에도 미국 신규 공장 매출 확대에 힘입어 실적 성장을 이어갈 것으로 전망됐다.

하현수 유안타증권 연구원은 22일 리포트에 “삼성바이오로직스가 3분기 원/달러 약세에도 불구하고 시장 추정치를 웃도는 실적을 냈다”며 “5공장 가동률 상승과 록빌 공장 매출 기여로 견조한 실적 성장이 지속될 것”이라고 내다봤다.
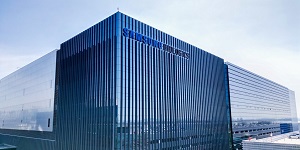
 
유안타증권 "삼성바이오로직스 3분기 실적 기대 이상, 미국 공장 덕에 성장 지속"
▲ 삼성바이오로직스가 미국 공장의 상업생산 등으로 실적 성장을 이어갈 것으로 예상됐다. 사진은 인천 연수구에 있는 삼성바이오로직스. <삼성바이오로직스>

삼성바이오로직스는 2026년 3분기 연결기준 매출 1조4903억 원, 영업이익 6401억 원을 거둔 것으로 잠정집계됐다. 2025년 3분기보다 매출은 18.5%, 영업이익은 1.0% 늘었다.

같은 기간 시장추정치와 비교하면 매출은 9.8%, 영업이익은 4.7% 웃돌았다.

1~4공장이 완전가동을 유지한 가운데 5공장에서 생산공정 검증용 물량 생산이 본격화하며 매출 기여가 확대됐다. 

하 연구원은 “3분기에 미국 록빌 공장에서 안정적 상업 생산을 이어갔다”며 “2분기 생산 물량이 3분기 매출로 반영되면서 성장에 보탬이 됐다”고 분석했다.

올해 초부터 관세 불확실성이 낮아지며 고객사의 수주 문의도 회복되고 있다.

하 연구원은 “일반적으로 계약 논의에 약 1년이 걸리는 점을 고려하면 2026년 말부터 2027년 초에 삼성바이오로직스의 수주 회복을 확인할 수 있을 것”이라고 내다봤다.

삼성바이오로직스는 2026년 연결기준 매출 5조6139억 원, 영업이익 2조4874억 원을 낼 것으로 전망됐다. 2025년보다 매출은 23.2%, 영업이익은 20.2% 늘어나는 것이다.

이날 하 연구원은 삼성바이오로직스 목표주가 200만 원, 투자의견 매수(BUY)를 유지했다.

21일 삼성바이오로직스 주가는 141만7천 원에 거래를 마쳤다. 장은파 기자

최신기사

테슬라 '운전대 없는' 첫 완전자율주행 차량 연내 판매 추진, 미국 규제가 변수
AI로 이력서와 면접까지 준비하는 시대, 신간 '제3의 면접, 평판조회'가 던지는 질문
유안타증권 "삼성바이오로직스 3분기 실적 기대 이상, 미국 공장 덕에 성장 지속"
[현장] 후덕죽 셰프의 중식 노하우 담은 맘스터치 신제품, '쿵파오'부터 'XO소스' ..
함께하는음악저작권협회, '매장 음악 이용내역 확인 서비스' 정식 개시
한국은행 기준금리 연 3.00%로 동결, 한국 미국 금리차 1.00%포인트 유지
보험연구원 "2027년 보험업 성장률 올해 절반도 못 미쳐, 사업구조 전환해야"
과기정통부·KISA, PHP 보안 취약점에 기업에 긴급 대응 요청
MBK·영풍, 고려아연 회장 최윤범 포함 경영진 상대 주주대표 소송 1심 패소
현대차 '디 올 뉴 투싼' 출시 첫날 계약 1만5045대로 '역대 최대'
KoreaWho

댓글 (0)

  • - 200자까지 쓰실 수 있습니다. (현재 0 byte / 최대 400byte)
  • - 저작권 등 다른 사람의 권리를 침해하거나 명예를 훼손하는 댓글은 관련 법률에 의해 제재를 받을 수 있습니다.
  • - 타인에게 불쾌감을 주는 욕설 등 비하하는 단어가 내용에 포함되거나 인신공격성 글은 관리자의 판단에 의해 삭제 합니다.



