HUFFPOST
HUFFPOST
기업과산업  소비자·유통

KB증권 "F&F 4분기 매출 성장 이어질 것, 디스커버리 성수기와 중국 출고 정상화 기대"

김예원 기자 ywkim@businesspost.co.kr
확대 축소
공유하기
페이스북 공유하기 X 공유하기 네이버 공유하기 카카오톡 공유하기 유튜브 공유하기 url 공유하기 인쇄하기

[비즈니스포스트] F&F가 패션 브랜드 디스커버리익스페디션의 성수기 진입과 중국 출고 정상화에 힘입어 매출 성장세를 이어갈 것으로 전망됐다.

류은애 KB증권 연구원은 14일 F&F 목표주가를 10만 원으로 유지했다. 투자의견은 매수(BUY)를 유지했다.
 
KB증권 "F&F 4분기 매출 성장 이어질 것, 디스커버리 성수기와 중국 출고 정상화 기대"
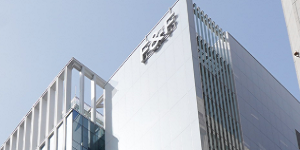
▲ F&F가 패션 브랜드 디스커버리익스페디션의 판매 호조에 힘입어 4분기 매출 성장세를 이어갈 것으로 전망됐다. 사진은 서울 강남구에 위치한 F&F 사옥 전경. < F&F홀딩스 >

13일 F&F 주가는 7만3300원에 거래를 마쳤다.

류 연구원은 “디스커버리익스페디션이 성수기를 맞아 지난해 MLB 방한모 판매 호조에 따른 기저 부담이 줄어들고 상표권 인수에 따른 사용료 절감 효과도 본격적으로 반영될 것”이라며 “중국에서도 신발 등 용품 재고가 안정되면서 현지 판매가 정상화될 것”이라고 내다봤다.

3분기 영업이익은 시장 기대치(컨센서스)를 밑돈 것으로 추정됐다. 중국에서 패션 브랜드 MLB의 제품 출고 조정이 이어진 데다 환율 효과도 예상보다 줄어든 영향으로 분석됐다.

F&F는 올해 3분기 매출 5044억 원, 영업이익 1287억 원을 낸 것으로 추산됐다. 지난해 3분기보다 매출은 6.4%, 영업이익은 0.5% 늘어나는 것이다.

다만 국내 시장에서는 MLB의 매출 성장세가 이어진 것으로 파악됐다.

MLB의 3분기 국내 매출은 지난해 같은 기간보다 9.5% 증가한 것으로 추산됐다. 전체 매출의 10%대 중반을 차지하는 외국인 대상 판매 채널의 매출이 크게 늘어나며 성장을 이끈 것으로 분석됐다.

글로벌 골프 브랜드 테일러메이드의 인수·매각 여부도 향후 주가에 긍정적 영향을 미칠 것으로 예상됐다.

류 연구원은 “당분간 주가에 영향을 미칠 주요 변수는 2027년 7월까지 마무리해야 하는 테일러메이드 거래”라며 “F&F가 인수에 나서거나 지분을 매각하는 경우 모두 기업가치에 긍정적일 것으로 판단된다”고 말했다.

F&F는 올해 연결기준으로 매출 2조660억 원, 영업이익 5120억 원을 낼 것으로 전망됐다. 2025년보다 매출은 6.8%, 영업이익은 9.3% 증가하는 것이다. 김예원 기자

최신기사

카카오 인적분할 앞두고 창사 첫 '그룹 공동 IR' 개최, 계열사 CEO 총출동
한화그룹 '독립이사 의장 선출' 주요 계열사로 확대, 이사회 사무국도 신설
키움증권 "한미약품 목표주가 하향, 4분기 기술료 유입으로 실적 개선 전망"
메모리반도체 투자심리 회복 난망, 삼성전자 SK하이닉스 주가 하락 미국 증시와 '악순환'
KB증권 "F&F 4분기 매출 성장 이어질 것, 디스커버리 성수기와 중국 출고 정상화 ..
트럼프 정부, 완공 앞둔 오스테드 해상풍력 프로젝트 인허가 재검토 법원에 요청
신한투자 "HMM 운임 상승에 3분기 실적 호조, 수에즈 운하 재개 속도가 변수"
신한투자 "삼성SDI 목표주가 상향, ESS 중심으로 실적 개선세 지속 전망"
현대차 회장 정의선 인도 모디 총리 만나 "7년간 21조 투자, 인도는 그룹 성장 이끌..
TSMC 실적 발표 앞두고 해외 증권사 목표주가 상향 행렬, "2나노 파운드리 수요 강력"
KoreaWho

댓글 (0)

  • - 200자까지 쓰실 수 있습니다. (현재 0 byte / 최대 400byte)
  • - 저작권 등 다른 사람의 권리를 침해하거나 명예를 훼손하는 댓글은 관련 법률에 의해 제재를 받을 수 있습니다.
  • - 타인에게 불쾌감을 주는 욕설 등 비하하는 단어가 내용에 포함되거나 인신공격성 글은 관리자의 판단에 의해 삭제 합니다.