최민기 신한투자증권 연구원은 14일 HMM 목표주가로 2만6천 원을 새로 제시했다. 투자의견은 기존 중립(HOLD)에서 매수(BUY)로 상향했다.
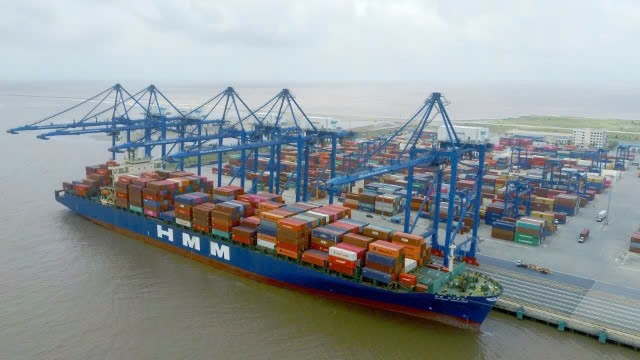
| ▲ 최민기 신한투자증권 연구원은 14일 HMM의 새 목표주가로 2만6천 원을 제시했다. < HMM > |
HMM 주가는 13일 2만2050원에 거래를 마쳤다.
최 연구원은 “12개월 선행 주당순자산(BPS)에 목표 주가순자산비율(PBR) 0.84배를 적용했다”며 “컨테이너선 선복 공급 과잉에 따른 중장기 실적 우려가 존재하나 단기 이익 눈높이 상향을 주가가 충분히 반영하지 못하고 있다”고 말했다.
그는 “이익 개선과 주주환원 확대 여력을 반영한다면 동종기업 대비 할인율 10%를 축소할 수 있을 것”이라고 덧붙였다.
3분기 실적은 시장 기대치를 웃돌 것으로 추정했다.
HMM은 3분기 연결기준으로 매출 4조802억 원, 영업이익 1조42억 원을 거둔 것으로 추산됐다.
지난해 3분기보다 매출은 51%, 영업이익은 238% 각각 늘어난 수치다. 또 증권업계 추정 영업이익보다는 46% 높은 수치다.
최 연구원은 “성수기 물동량 강세와 중국 태풍, 서구권 항만의 적체, 파나마 운하의 병목 현상 등의 공급 차질이 맞물린 결과”라며 “선박연료인 벙커C유 가격이 상승했으나 유류할증료 전가분 이상으로 운임이 상승했다”고 바라봤다.
이어 “벌크 부문(컨테이너 제외 전 선종)도 초대형원유운반선(VLCC)과 건화물선(석탄·철광석·곡물 등을 운송하는 화물선)의 현물운임에 노출도가 커 이익 개선에 기여했을 것”이라고 덧붙였다.
4분기에도 견조한 실적을 거둘 것으로 예상했다.
그는 “컨테이너선 시장 운임과 매출 인식 사이에 시차가 1개월 존재함을 고려하면 3분기 대비 4분기의 이익 감소폭은 크지 않을 것”이라고 전망했다.
다만 “우려 요인은 중동 정세 불확실성에도 컨테이너선사들의 수에즈 운하 통항 재개 움직임이 가속화된다는 점”이라며 “후티 반군-사우디아라비아의 교전 확대에 따른 선사들의 통항 재개 속도 조절 여부가 변수”라고 덧붙였다. 신재희 기자