현대중공업지주가 4분기부터 자회사의 환경규제 수혜에 힘입어 실적이 개선될 것으로 전망됐다.
양지환 대신증권 연구원은 29일 “현대중공업지주는 3분기 영업이익이 시장 기대에 부합했다”며 “4분기부터 실적 개선세가 시작될 것”이라고 바라봤다.
현대중공업지주는 2019년 3분기 연결 기준으로 매출 6조5300억 원, 영업이익 2196억 원을 거둔 것으로 잠정집계됐다. 지난해 3분기보다 매출은 1.1%, 영업이익은 38.3% 줄었다.
시장 기대치와 비교하면 매출은 2.2% 적지만 영업이익은 1.7% 많다.
정유 자회사 현대오일뱅크가 영업이익 1578억 원을 내 지난해 같은 기간보다 34.3% 줄었다. 국제유가가 떨어져 재고 평가손실을 본 것으로 파악됐다.
현대오일뱅크는 4분기부터 국제해사기구가 2020년부터 시행하는 선박연료유 황함량 규제의 수혜를 볼 것으로 전망됐다.
양 연구원은 “황함량이 낮은 저유황유와 황함량이 높은 고유황유의 가격 차이가 커지고 있다”며 “규제효과는 이미 시작됐다”고 봤다.
현대오일뱅크는 이에 발맞춰 10월부터 저유황유를 하루 1만8천~2만 배럴 생산하고 있다.
선박수리 자회사 현대글로벌서비스도 규제의 수혜를 볼 것으로 예상됐다.
현대글로벌서비스는 스크러버(황산화물 세정장치)나 선박평형수처리장치(BWTS)등 친환경 선박설비 설치사업을 새 성장동력으로 내세우고 있는데 3분기 말 기준으로 5억5900만 달러치 수주를 확보해뒀다.
양 연구원은 “현대글로벌서비스는 4분기부터 친환경 설비사업에서만 분기마다 매출 1천억 원 이상을 올릴 것”이라고 내다봤다.
현대중공업지주는 2019년 4분기에 연결기준으로 매출 6조7040억 원, 영업이익 3361억 원을 낼 것으로 전망됐다. 지난해 4분기보다 매출은 9.8% 줄지만 흑자전환하는 것이다. [비즈니스포스트 강용규 기자]
양지환 대신증권 연구원은 29일 “현대중공업지주는 3분기 영업이익이 시장 기대에 부합했다”며 “4분기부터 실적 개선세가 시작될 것”이라고 바라봤다.
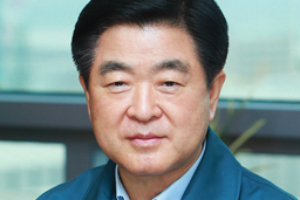
▲ 권오갑 현대중공업지주 대표이사 부회장.
현대중공업지주는 2019년 3분기 연결 기준으로 매출 6조5300억 원, 영업이익 2196억 원을 거둔 것으로 잠정집계됐다. 지난해 3분기보다 매출은 1.1%, 영업이익은 38.3% 줄었다.
시장 기대치와 비교하면 매출은 2.2% 적지만 영업이익은 1.7% 많다.
정유 자회사 현대오일뱅크가 영업이익 1578억 원을 내 지난해 같은 기간보다 34.3% 줄었다. 국제유가가 떨어져 재고 평가손실을 본 것으로 파악됐다.
현대오일뱅크는 4분기부터 국제해사기구가 2020년부터 시행하는 선박연료유 황함량 규제의 수혜를 볼 것으로 전망됐다.
양 연구원은 “황함량이 낮은 저유황유와 황함량이 높은 고유황유의 가격 차이가 커지고 있다”며 “규제효과는 이미 시작됐다”고 봤다.
현대오일뱅크는 이에 발맞춰 10월부터 저유황유를 하루 1만8천~2만 배럴 생산하고 있다.
선박수리 자회사 현대글로벌서비스도 규제의 수혜를 볼 것으로 예상됐다.
현대글로벌서비스는 스크러버(황산화물 세정장치)나 선박평형수처리장치(BWTS)등 친환경 선박설비 설치사업을 새 성장동력으로 내세우고 있는데 3분기 말 기준으로 5억5900만 달러치 수주를 확보해뒀다.
양 연구원은 “현대글로벌서비스는 4분기부터 친환경 설비사업에서만 분기마다 매출 1천억 원 이상을 올릴 것”이라고 내다봤다.
현대중공업지주는 2019년 4분기에 연결기준으로 매출 6조7040억 원, 영업이익 3361억 원을 낼 것으로 전망됐다. 지난해 4분기보다 매출은 9.8% 줄지만 흑자전환하는 것이다. [비즈니스포스트 강용규 기자]