



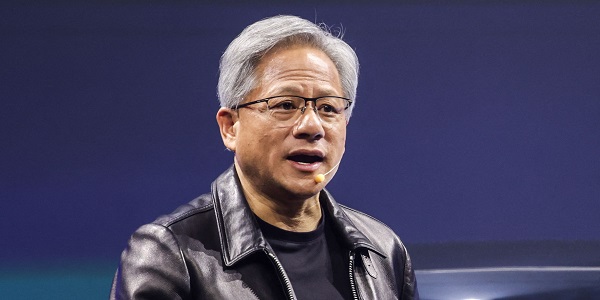
| ▲ 엔비디아 주가가 2026년 상승분을 모두 반납하며 인텔보다 크게 저평가되고 있다는 분석이 나왔다. 그러나 주가 지표에 반영되지 않은 리스크를 고려하면 저가 매수에 나서기는 불안한 시점이라는 관측도 제시된다. 젠슨 황 엔비디아 CEO. <연합뉴스> |
다만 젠슨 황 CEO를 둘러싼 리스크와 인공지능(AI) 관련주 전반의 투자심리 악화를 고려하면 저가매수에 나서기는 이른 시점일 수 있다는 관측도 제시된다.
9일(현지시각) 미국 투자전문지 벤징가는 엔비디아의 예상 순이익 대비 주가를 나타내는 선행 P/E 지표가 11.8배에 그친다는 자체 분석을 보도했다.
인텔의 선행 P/E가 33.3배에 이르는 것과 비교하면 3분의1 수준에 불과하다.
벤징가는 인텔의 주가도 3분기 실적 발표 뒤 하루 만에 30% 가까이 떨어져 약세를 보이고 있다는 점을 고려하면 엔비디아 주가는 매우 낮게 평가되고 있다고 전했다.
9일 미국 증시에서 엔비디아 주가는 직전 거래일보다 4.27% 떨어진 178.67달러로 장을 마쳤다. 10월6일 사상 최대치와 비교하면 약 25%, 2026년 초와 비교하면 약 6% 하락했다.
벤징가는 미국 중간선거 이후 인공지능(AI) 데이터센터 건설 규제와 투자 위축 가능성이 불거지면서 엔비디아가 2026년 주가 상승분을 모두 반납했다고 전했다.
미국 기준금리 상승 전망도 엔비디아를 비롯한 기술주 전반에 악재로 떠올랐다.
벤징가는 젠슨 황 엔비디아 CEO가 중국 스파이로 의심받는 인물과 밀접한 관계를 맺었다고 인정하며 경영진 리스크가 불거진 점도 주가 하락에 중요한 배경으로 지목했다.
결국 벤징가는 엔비디아의 선행 P/E가 인텔을 비롯한 다른 반도체 기업보다 낮아졌다고 해서 반드시 주가 상승을 보장하는 것은 아니라고 전했다.
실적 부진에 영향을 미칠 수 있는 악재나 경영진 리스크를 비롯한 요인은 P/E와 같은 지표에 반영되지 않는다는 것이다.
투자자들이 낮아진 선행 P/E만 보고 엔비디아 주식에 저가 매수를 서두르기는 불확실성이 크다는 의미로 해석할 수 있다.
벤징가는 미국 내 데이터센터 투자가 위축되거나 엔비디아를 겨냥한 정치권의 조사가 장기화하면 이익 전망치가 낮아질 수 있다고 덧붙였다.
미국 의회가 엔비디아 사태를 계기로 중국을 비롯한 해외 국가에 인공지능 반도체 수출 규제를 강화하는 방안을 논의하고 있기 때문이다.
다만 벤징가는 17일로 예정된 엔비디아의 실적 발표가 주가에 변수로 작용할 수 있다고 내다봤다.
벤징가는 "엔비디아의 이번 실적은 주가 저평가가 실제 리스크를 반영한 것인지, 일시적 리스크에 따른 과도한 현상인지 판단하도록 하는 시험대가 될 것"이라고 덧붙였다. 김용원 기자




