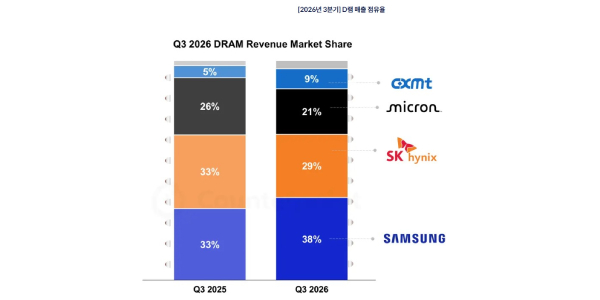
| ▲ 2025년 3분기, 2026년 3분기 D램 시장 점유율. <카운터포인트리서치> |
5일 시장조사업체 카운터포인트리서치의 '2026년 3분기 글로벌 메모리 트래커'에 따르면 2026년 3분기 글로벌 D램 매출은 2026년 3분기 대비 369% 급증했다.
삼성전자는 38%의 매출 점유율로 1위를 유지했다. SK하이닉스는 점유율 29%로 2위를 차지했다.
미국 마이크론 역시 AI 데이터센터용 메모리 수요에 힘입어 매출을 늘렸지만 지난해 3분기 점유율 26%에서 올해 3분기 21%로 하락했다.
중국 CXMT의 점유율은 9%를 기록했다.
이번 D램 호황은 출하량보다 가격 상승이 주도한 것으로 분석된다.
카운터포인트리서치에 따르면 3분기 D램 비트 출하량은 전분기보다 약 4% 증가하는 데 그쳤지만, 평균판매가격(ASP)은 기가비트(Gb)당 1.9달러까지 상승했다.
최정구 카운터포인트리서치 책임연구원은 "이번 호황은 아직 물량이 아니라 가격이 주도하는 슈퍼사이클"이라며 "인공지능(AI)이 메모리를 범용재에서 희소한 고부가 자원으로 바꿔놓으면서 구매자들이 가격 협상보다 공급 확보에 집중하고 있다"고 설명했다.
제품별로는 범용 D램의 성장세가 두드러졌다.
고대역폭메모리(HBM) 매출이 거의 두 배로 늘었지만 DDR과 LPDDR 매출이 이를 웃도는 증가세를 보이면서 전체 D램 매출에서 HBM이 차지하는 비중은 오히려 낮아졌다. DDR 매출은 지난해 3분기 대비 500%, LPDDR 매출은 약 400% 증가했다.
AI 데이터센터의 서버 구조 변화도 범용 D램 수요를 끌어 올리는 요인으로 꼽힌다.
그래픽처리장치(GPU)와 중앙처리장치(CPU) 비율은 기존 4대1에서 2대1로 좁혀졌으며, 1대1에 가까워지는 추세다. 엔비디아의 차세대 AI 가속기 '베라 루빈' 랙은 소켓당 CPU용 D램 용량이 이전 세대보다 약 3배 늘어난 1.5테라바이트(TB)에 이르는 것으로 분석됐다.
황민성 카운터포인트리서치 리서치 디렉터는 HBM 시장의 주도권 변화에도 주목하고 있다.
그는 "SK하이닉스가 HBM3E(5세대) 시장을 주도했지만 최근 성장세가 둔화된 반면 삼성전자의 HBM4(6세대)는 고객사들로부터 좋은 반응을 얻고 있다"며 "올해 실적을 반등시킨 삼성전자가 내년 HBM 시장에서 1위 자리를 되찾을 것으로 보인다"고 말했다.
메모리 가격 강세는 내년에도 이어질 것으로 전망됐다.
황 디렉터는 "올해 범용 D램보다 상승폭이 뒤처졌던 HBM 가격도 이제 따라잡고 있다"며 "장기공급계약(LTA)이 가격을 지지하고 있고, 신규 대형 공장이 2028년에야 가동을 시작하는 만큼 공급 부족도 계속될 것"이라고 내다봤다.
이어 "LTA 조건 차이로 공급사별 단기 실적은 엇갈릴 수 있지만, 장기적으로는 모두 같은 상승 추세를 따라갈 것"이라고 덧붙였다. 나병현 기자