|
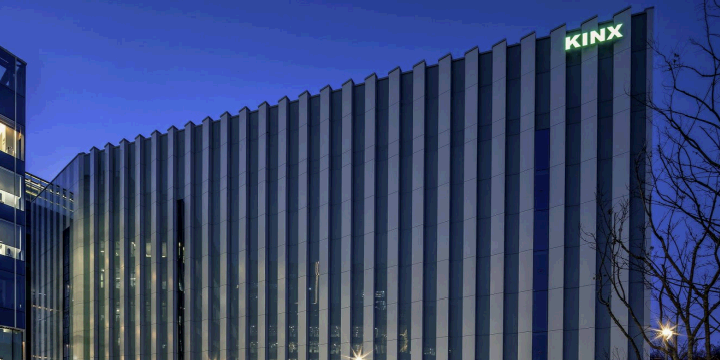
| ▲ 케이아이엔엑스가 과천 데이터센터 투자에 따른 이익 정체 구간을 지나 올해부터 외형 성장과 수익성 개선을 동시에 이뤄낼 것으로 전망된다. 사진은 케이아이엔엑스의 과천 데이터센터 전경. <케이아이엔엑스> |
케이아이엔엑스는 특정 통신사에 종속되지 않고 통신사와 콘텐츠·클라우드 사업자의 인터넷망을 서로 연결해주는 '국내 유일의 중립 인터넷교환(IX) 사업자'다.
기업에 서버 공간과 통신망을 제공하는 데이터센터(IDC)를 중심으로 콘텐츠전송네트워크(CDN)와 클라우드 사업도 운영한다.
케이아이엔엑스 주가는 지난해 말부터 데이터센터 기대감 등에 힘입어 상승세를 보였으나 올해 8월 사상 최고가를 기록한 뒤 다소 조정을 받고 있다.
증권업계에서는 과천 데이터센터 가동률 상승에 따라 이익 성장이 본격화하고 있는 데다 안산·시흥 데이터센터 설계·건설·운영(DBO) 사업 기대감도 있는 만큼 케이아이엔엑스의 중장기 성장 가능성에 주목하고 있다.
◆ 과천 데이터센터 입주율 50% 넘어, 투자 확대 효과 본격화
12일 증권가에 따르면 케이아이엔엑스는 국내 상장사 가운데 데이터센터 업황에 가장 직접적으로 노출된 기업으로 평가된다.
국내에서 SK텔레콤, KT, LG유플러스, 삼성SDS, NAVER, NHN 등도 데이터센터를 운영하지만 통신·IT서비스·플랫폼 등 본업이 따로 있는 반면 케이아이엔엑스는 매출의 약 66%가 데이터센터 사업에서 발생한다.
김아람 신한투자증권 연구원은 10월 보고서에서 “케이아이엔엑스는 상장사 중 가장 순수한(PURE) 데이터센터 사업자”라며 “과천 데이터센터 가동률 상승으로 2028년까지 영업 레버리지 효과가 나타날 것”이라고 바라봤다.
신한투자증권은 케이아이엔엑스 영업이익이 올해 360억 원에서 2027년 392억 원, 2028년 426억 원으로 증가할 것으로 전망했다.
케이아이엔엑스는 경기 과천과 서울 도곡에 자체 데이터센터를 보유하고 있으며 서울 가산과 상암, 경기 분당에서는 LGCNS와 삼성SDS 등 외부 데이터센터를 임차해 서비스를 제공한다.
데이터센터 매출은 크게 공간사용료와 회선사용료에서 발생한다. 고객이 사용하는 랙(Rack) 수와 필요한 전력량에 따라 공간사용료를 받고 인터넷 연결과 네트워크 트래픽 사용량에 따라 회선사용료를 받는다.
과천 데이터센터는 약 1800억 원을 투자해 2024년 8월 준공했고 같은 해 12월 서비스를 시작했다. 2025년 2분기부터 관련 매출이 발생하기 시작했다.
케이아이엔엑스에 따르면 2026년 2분기 기준 입주율은 약 50%이며 2028년 상반기에는 90% 이상으로 높아질 것으로 예상된다.
실제 이용료는 고객사가 장비 반입과 설치 등 입주 절차를 마친 뒤 발생하는 만큼 입주가 진행될수록 실적 기여도도 커질 것으로 전망된다.
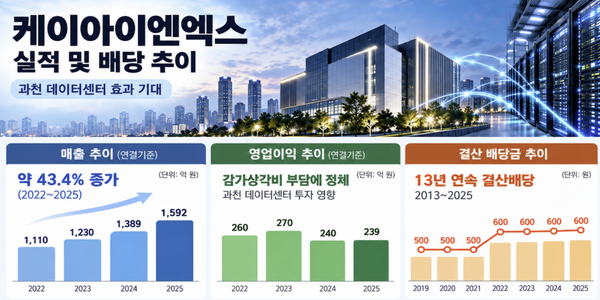
| ▲ 케이아이엔엑스 실적 및 배당 추이. <생성형 AI를 통해 제작한 이미지> |
케이아이엔엑스는 외형 성장세를 이어왔지만 이익 측면에서는 과천 데이터센터 투자에 따른 감가상각비 부담 등으로 최근 몇 년 동안 상대적으로 더딘 흐름을 보였다.
연결기준 매출은 2022년 1110억 원에서 2023년 1230억 원, 2024년 1389억 원, 2025년 1592억 원으로 증가한 반면 영업이익은 같은 기간 약 260억 원 → 270억 원 → 240억 원 → 239억 원으로 정체됐다.
그러나 과천 데이터센터 가동이 본격화하면서 올해는 외형과 수익성 모두 크게 개선될 것으로 전망된다.
케이아이엔엑스가 올해 8월 말 공시한 2026년 별도기준 실적 전망치는 매출 1227억 원, 영업이익 321억 원으로 작년보다 각각 16.3%, 58.9% 증가하는 수준이다.
다만 실적 개선 기대감이 주가 상승으로 온전히 이어지지는 못하고 있다.
8일 케이아이엔엑스 주가는 정규장에서 전날보다 1.07% 내린 12만9600원에 거래를 마쳤다.
올해 초 12만4600원에서 출발한 주가는 8월 16만3천 원까지 올랐으나 이후 상승분을 대부분 반납했다. 8일 종가는 8월 고점보다 약 20.5% 낮고 연초와 비교해서는 4.0% 높은 수준이다.
증권가에서는 실적 성장 전망과 비교해 현재 기업가치가 저평가돼 있다는 분석도 나온다.
김 연구원은 “케이아이엔엑스는 꾸준한 실적 성장에도 2026년 예상 EV/EBITDA(기업가치를 이자·세금·감가상각 전 이익으로 나눈 값)가 11배 수준으로 저평가돼 있다"며 "국내 유사기업의 외부 투자유치 사례나 해외 데이터센터 기업의 15~20배와 비교하면 낮은 수준”이라고 평가했다.
케이아이엔엑스는 꾸준한 현금배당도 이어왔다. 사업연도 기준 2013년부터 2025년까지 13년 연속 결산배당을 실시했다.
주당 배당금은 2019년부터 2021년까지 500원을 지급했으며 2022년부터 2025년까지는 매년 600원을 유지했다.
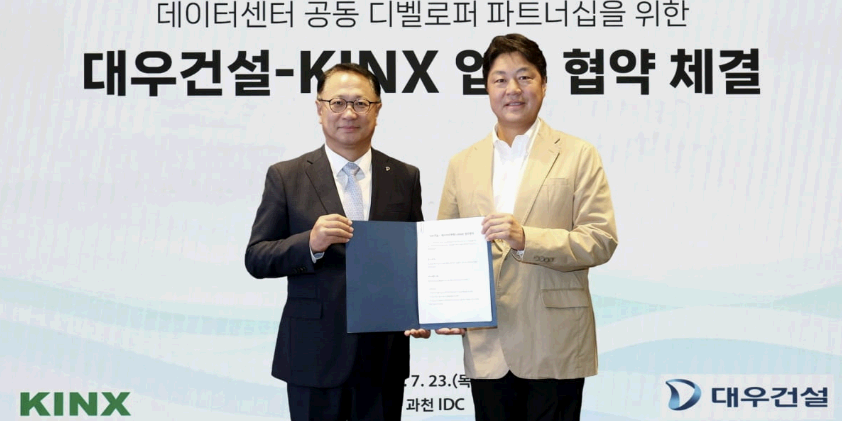
| ▲ 케이아이엔엑스는 7월 대우건설과 데이터센터 공동 디벨로퍼 파트너십을 위한 계약을 체결했다. 김지욱 케이아이엔엑스 대표이사(오른쪽)와 전용수 대우건설 건축사업본부장이 2026년 7월23일 경기 과천 케이아이엔엑스 본사에서 데이터센터 공동 디벨로퍼 파트너십을 위한 업무협약을 체결한 뒤 기념촬영하고 있다. <대우건설> |
케이아이엔엑스는 2000년 설립돼 2007년부터 클라우드 및 IT 인프라전문기업 가비아를 최대주주로 두고 있다. 가비아는 여전히 케이아이엔엑스의 최대주주로 6월 말 기준 지분 36.3%를 보유하고 있다.
케이아이엔엑스는 현재 전문경영인 체제로 운영되고 있으며 현재 대표이사는 김지욱 사장이다.
김지욱 대표이사 사장은 한국통신하이텔(KTH)에서 IDC 사업을 담당한 뒤 2003년 케이아이엔엑스에 합류해 마케팅과 해외영업, 최고마케팅책임자(CMO) 등을 거친 내부 출신 경영자로 2020년부터 단독대표를 맡고 있다.
김 대표가 과천센터 이후 추진하는 성장전략은 DBO(Design·Build·Operate)다.
투자자가 자금을 대고 케이아이엔엑스가 설계·구축·운영을 맡는 방식으로 직접 대규모 자본을 투입하지 않고도 운영 규모를 키울 수 있다는 장점이 있다.
케이아이엔엑스 관계자는 비즈니스포스트와 통화에서 “과천 데이터센터 건설에 유보자금을 상당 부분 투입했고 약 700억~ 800억 원 규모 차입도 일으켰기 때문에 자본 부담을 낮춘 방식으로 운영 규모를 확대하고 있다”고 말했다.
케이아이엔엑스는 안산과 시흥 데이터센터 관련 DBO 계약의 연내 체결을 목표로 협상을 진행하고 있다고 밝혔다.
케이아이엔엑스의 모회사 가비아는 올해 2월 맥쿼리자산운용과 향후 4~6년 동안 약 6천억 원을 공동 투자해 국내에 누적 100메가와트(MW) 이상의 하이퍼스케일 데이터센터 플랫폼을 구축하기로 했다.
가비아와 케이아이엔엑스는 설계와 네트워크 구축, 운영·유지보수 등을 맡고 맥쿼리 측은 부지와 인허가, 금융을 담당하는 구조다.
신한투자증권은 안산과 시흥 사업이 계획대로 진행되면 2029년 이후 케이아이엔엑스의 데이터센터 운영 용량이 현재 13MW에서 최대 60MW 이상으로 확대될 수 있다고 전망했다. 김민정 기자