



3분기 백화점 부문의 영업이익이 시장 기대치(컨센서스)를 밑돌 것으로 예상됐다.
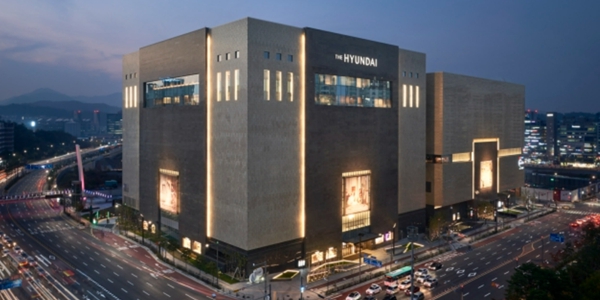
| ▲ 현대백화점의 백화점 부문 영업이익이 컨센서스를 밑돌 것으로 예상됐다. 사진은 경기도 성남시에 있는 현대백화점 판교점. <현대백화점> |
김명주 한국투자증권 연구원은 28일 현대백화점 목표주가를 기존 18만5천 원에서 17만 원으로 낮춰잡았다. 투자의견은 매수(BUY)를 유지했다.
직전거래일인 23일 현대백화점 주가는 9만6400원에 거래를 마쳤다.
현대백화점은 올해 3분기 연결기준으로 매출 1조817억 원, 영업이익 898억 원을 낼 것으로 예상됐다. 2025년 3분기보다 매출은 7.1%, 영업이익은 23.5% 증가하는 것이다. 해당 영업이익 전망치는 컨센서스를 6.4% 밑도는 수준이다.
백화점 부문에서는 7월부터 나타난 급격한 원화 강세와 내국인 매출 증가세 둔화의 영향을 받은 것으로 분석됐다. 8~9월 기존점 매출 증가율도 6월 수준에 미치지 못한 것으로 파악됐다.
김 연구원은 “여름 휴가철과 추석 연휴가 종료됨에 따라 백화점 내 내국인 방문 감소에 대한 우려는 어느 정도 사라질 것”이라고 내다봤다.
4분기에는 지난해 높은 성장률에 따른 기저 부담이 일부 나타날 것으로 전망됐다.
지난해 4분기부터 주요 백화점 기업의 기존점 매출 증가율이 높아진 만큼 올해 4분기 성장률은 상대적으로 낮아질 가능성이 있는 것으로 분석됐다. 다만 내국인 소비 둔화는 점차 완화될 것으로 김 연구원은 내다봤다.
면세점 부문은 기존 수익성 중심 영업 기조를 이어갈 것으로 전망됐다.
김 연구원은 “최근 시내면세점 수수료율이 소폭 올라간 것으로 확인된다”며 “다만 현대백화점이 수익성을 중심으로 영업하고 있어 실적에 미치는 영향은 제한적일 것”이라고 내다봤다.
가구 자회사 지누스는 매출 회복세를 이어갈 것으로 예상됐다. 다만 원화 강세와 컨테이너 운임 상승 등의 영향으로 수익성 개선에는 부담이 남아 있는 것으로 분석됐다.
현대백화점은 올해 연결기준으로 매출 4조3130억 원, 영업이익 3890억 원을 낼 것으로 전망됐다. 지난해보다 매출은 2.0%, 영업이익은 2.9% 증가하는 것이다. 김예원 기자



