김민정 DS투자증권 연구원은 16일 셀트리온 목표주가를 32만 원, 투자의견을 ‘매수(BUY)’로 각각 유지했다.
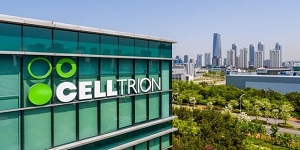
| ▲ 셀트리온이 신규 바이오시밀러 제품군에 힘입어 2027년에도 실적이 늘어날 것으로 전망됐다. 사진은 인천광역시 연수구에 있는 셀트리온 모습. <셀트리온> |
15일 셀트리온 주가는 17만7500원에 거래를 마쳤다.
김 연구원은 “셀트리온이 2027년 역시 2026년 못지않은 성장을 지속할 것으로 전망한다”며 “성장 동력원은 옴리클로와 앱토즈마”라고 바라봤다.
옴리클로는 알레르기성 천식 치료제 ‘졸레어’의 바이오시밀러다. 유럽에서 첫 번째 졸레어 바이오시밀러로 진입했으며, 미국에서도 2027년 첫 번째 바이오시밀러로 출시될 것으로 전망됐다.
옴리클로는 2027년 매출 1조739억 원을 낼 것으로 전망됐다. 2026년 매출 예상치와 비교해 103.6% 늘어나는 것이다.
김 연구원은 “옴리클로는 출시 2년 차에 매출 1조 원을 돌파하며 램시마 이후 셀트리온의 차세대 블록버스터로 자리 잡을 것”이라고 내다봤다.
앱토즈마는 류머티즘관절염 치료제 ‘악템라’의 바이오시밀러다. 2027년 매출은 2026년 예상치와 비교해 93.6% 증가한 6840억 원을 기록할 것으로 예상됐다.
셀트리온은 2027년 연결기준 매출 7조1203억 원, 영업이익 2조4618억 원을 낼 것으로 예상됐다. 2026년 예상치보다 매출은 24.3%, 영업이익은 28.3% 증가하는 것이다. 장은파 기자