3분기 실적이 시장 기대치(컨센서스)를 밑돈 것으로 추정됐다.
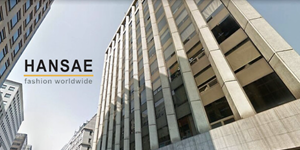
| ▲ 한세실업의 3분기 실적이 시장 기대치를 밑돈 것으로 추정되며 목표주가가 낮아졌다. 사진은 서울 영등포구에 위치한 한세실업 본사. <한세실업> |
정지윤 NH투자증권 연구원은 12일 한세실업 목표주가를 기존 1만3천 원에서 1만2500원으로 낮춰잡았다. 투자의견은 매수(BUY)를 유지했다.
직전거래일인 8일 한세실업 주가는 8800원에 거래를 마쳤다.
정 연구원은 “올해 3분기 실적은 환율 하락의 영향으로 컨센서스를 밑돌았을 것”이라며 “해외 고객사 수주 기반 매출로 구성되다 보니 분기별 실적 변동성이 큰 편”이라고 말했다.
한세실업은 올해 3분기 연결기준으로 매출 5737억 원, 영업이익 275억 원을 낸 것으로 추산됐다. 지난해 같은 기간보다 매출은 6% 증가하나 영업이익은 26% 감소하는 것이다.
다만 높은 배당수익률이 주가 하락을 방어할 것으로 전망됐다.
정 연구원은 “현재 주가 기준 배당수익률은 6.82%로 분석 대상 의류 기업 가운데 가장 높다”며 “자본준비금을 줄여 마련한 약 180억 원도 배당 재원으로 활용할 수 있을 것”이라고 내다봤다.
주요 사업인 주문자상표부착생산(OEM) 부문의 매출은 회복세를 보일 것으로 전망됐다.
정 연구원은 “그동안 부진했던 월마트와 콜스 등 주요 마트 고객사의 주문이 회복되고 있다”며 “다만 환율이 급격히 하락하면서 매출에서 원가가 차지하는 비중은 87%까지 높아진 것으로 보인다”고 설명했다.
원단 사업을 담당하는 칼라앤터치의 매출 성장세는 이어질 것으로 전망됐다.
칼라앤터치의 올해 3분기 매출은 849억 원으로 지난해 같은 기간보다 40% 증가한 것으로 추산됐다.
정 연구원은 “외부 거래선 확대와 가동률 상승이 매출 성장을 이끌고 있다”며 “다만 공장 리모델링 작업으로 영업이익률은 일시적으로 낮아질 수 있다”고 말했다.
한세실업은 올해 연결기준으로 매출 2조746억 원, 영업이익 914억 원을 낼 것으로 전망됐다. 2025년보다 매출은 7%, 영업이익은 10% 증가하는 것이다. 김예원 기자