HUFFPOST
HUFFPOST
기업과산업  화학·에너지

LG화학 목표주가 상향, “배터리 공격적 증설로 중장기 실적개선”

임한솔 기자 limhs@businesspost.co.kr
확대 축소
공유하기
페이스북 공유하기 X 공유하기 네이버 공유하기 카카오톡 공유하기 유튜브 공유하기 url 공유하기 인쇄하기

LG화학 목표주가가 높아졌다.

중대형과 소형배터리 생산능력을 꾸준히 확대해 중장기적으로 실적 개선세를 이어갈 것으로 전망됐다.
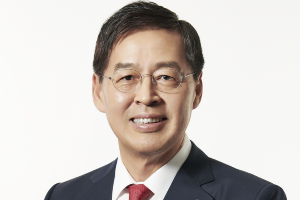
 
LG화학 목표주가 상향, “배터리 공격적 증설로 중장기 실적개선”
▲ 신학철 LG화학 대표이사 부회장.

원민석 하이투자증권 연구원은 14일 LG화학 목표주가를 기존 75만 원에서 85만 원으로 높여 잡았다. 투자의견은 매수(BUY)를 유지했다.

직전 거래일인 11일 LG화학 주가는 70만5천 원으로 거래를 마쳤다.

LG화학은 3분기 매출 8조3966억 원, 영업이익 7158억 원을 거둘 것으로 추정됐다. 2019년 3분기와 비교해 매출은 14.5%, 영업이익은 88.2% 늘어나는 것이다.

원 연구원은 “LG화학은 글로벌 전기차배터리 점유율 1위 업체로서 배터리사업부문에 관해 공격적 투자를 집행하고 있다”며 “중대형·원통형(소형) 배터리에 관해 동시 증설이 이뤄지고 있어 향후 꾸준한 외형 확대 및 수익성 개선을 기대할 수 있다”고 말했다.

LG화학은 폴란드와 중국을 중심으로 중대형배터리 생산능력을 2020년 말 100GWh(기가와트시)에서 2021년 120GWh로 확대할 것으로 전망됐다.

또 소형배터리 생산능력은 2019년 14GWh에서 2021년 27GWh로 늘린다는 계획을 세웠다.

LG화학은 전기차배터리 비중이 커짐에 따라 이처럼 투자를 확대하는 것으로 파악된다. 

LG화학 배터리에서 전기차용 제품이 차지하는 비율은 2019년 50% 수준에서 2020년 80%로 확대됐다. [비즈니스포스트 임한솔 기자]

최신기사

메리츠증권 "SK하이닉스 목표주가 상향, 3분기 영업이익 80.1조 추정"
하나증권 "은행주 금리 상승에 방어주 매력 부각, 3분기 실적 기대감은 제한적"
하이트진로 '기린 이치방' 한국에서 만든다, 장인섭 "아시아 최초 라이선스 생산"
[김민정 기자의 '코스뽀'] '인터넷서비스' 케이아이엔엑스 과천IDC 수확기 진입, 김..
하나증권 "호르무즈 유조선 피격에 원유 공급 우려 재부각, 관련주 에쓰오일 SK이노베이션"
iM증권 "이번주 환율 1320~1370원 전망, 9월 미국 소비자물가 발표 주목"
비트코인 1억1328만 원대, 미국 물가지표 발표·연준 의장 연설 앞두고 관망세
서울시 용산전자상가 복합개발 본격화, AI 신산업 거점으로 탈바꿈 추진
소상공인단체 쿠팡·쿠팡이츠 장애에 공동성명, "영업 손실 산정하고 보상안 마련해야"
KB금융 12만 명에게 박물관 무료관람 제공, 관람객 1위 강진 한국민화뮤지엄
KoreaWho

댓글 (0)

  • - 200자까지 쓰실 수 있습니다. (현재 0 byte / 최대 400byte)
  • - 저작권 등 다른 사람의 권리를 침해하거나 명예를 훼손하는 댓글은 관련 법률에 의해 제재를 받을 수 있습니다.
  • - 타인에게 불쾌감을 주는 욕설 등 비하하는 단어가 내용에 포함되거나 인신공격성 글은 관리자의 판단에 의해 삭제 합니다.