자동차강판 수요 회복을 장담할 수 없는 만큼 하반기에도 실적 불확실성이 클 것으로 전망됐다.
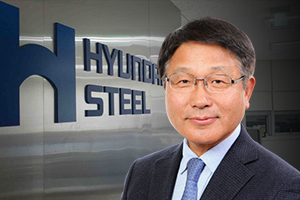
| ▲ 안동일 현대제철 대표이사 사장. |
방민진 유진투자증권 연구원은 2일 현대제철 투자의견 중립(HOLD), 목표주가 2만2천 원을 유지했다.
1일 현대제철 주가는 2만1600원에 거래를 마쳤다.
방 연구원은 “현대제철의 하반기 영업이익 개선속도는 자동차강판 출하량 회복 및 수익성 개선에 달려 있다”며 “여전히 실적 불확실성이 크다고 판단해 투자의견을 중립으로 유지한다”고 말했다.
현대제철은 봉형강부문에서 공장 가동률을 조정하는 방식으로 수익성을 방어하고 있지만 자동차 수요가 회복되지 않으면 수익성을 개선하는 데 한계가 따를 것으로 분석된다.
현대제철의 사업부문은 건설용 철근 등을 생산하는 봉형강 부문과 자동차용 강판 등을 생산하는 판재부문 등 크게 2가지로 나뉜다.
올해 2분기 판재 판매량은 271만6천 톤으로 2019년 같은 기간보다 17.9% 감소했다.
현대제철은 2020년에 연결기준으로 매출 18조7030억 원, 영업이익 1380억 원을 낼 것으로 추정된다. 2019년보다 매출은 8.8%, 영업이익은 58.3% 줄어드는 것이다. [비즈니스포스트 차화영 기자]