
HUFFPOST
HUFFPOST
기업과산업  중공업·조선·철강

현대제철 주식 중립의견 유지, "실적부진에 고로 투자시점 다가와"

남희헌 기자 gypsies87@businesspost.co.kr
확대 축소
공유하기
페이스북 공유하기 X 공유하기 네이버 공유하기 카카오톡 공유하기 유튜브 공유하기 url 공유하기 인쇄하기

현대제철 주식을 매수하는데 신중해야 할 것으로 파악됐다.

실적이 부진한 가운데 투자시점이 다가오고 있어 부채가 줄어들 가능성이 낮은 것으로 전망됐다.
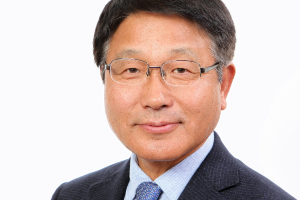
 
현대제철 주식 중립의견 유지, "실적부진에 고로 투자시점 다가와"
▲ 안동일 현대제철 대표이사 사장.

민사영 메리츠종금증권 연구원은 20일 현대제철 목표주가를 3만 원으로, 투자의견을 중립(HOLD)로 유지했다.

직전 거래일인 17일 현대제철 주가는 3만50원에 장을 마감했다.

민 연구원은 “부진한 실적에 맞물려 고로 투자 사이클이 다가오고 있다”며 “부채 감축과 주주환원정책을 기약 없이 기다려야 할 가능성이 높다”고 내다봤다.

현대제철은 고로 개수계획을 통해 2024년 하반기에 1고로 화입(철광석과 코크스가 잠입돼 있는 고로 하단부에 처음으로 불씨를 넣는 것)을 목표로 삼고 있다.

이 일정을 감안하면 현대제철이 2022년부터 관련 투자를 시작할 것으로 전망된다.

민 연구원은 “고로 투자비 규모는 내용에 따라 다르겠지만 조 단위의 투자가 이뤄져야 한다”며 “부진한 실적을 감안할 때 부채 감축이 이루어지기 어려워 보이며 배당정책도 개선될 가능성이 낮아 보인다”고 내다봤다.

현대제철은 2019년 4분기에 별도기준으로 매출 4조3707억 원, 영업손실 123억 원을 내 2000년 이후 처음으로 별도기준 분기 영업손실을 냈을 것으로 추정됐다.

철근을 중심으로 봉형강부문의 실적이 판매가격 하락과 판매량 감소의 영향으로 부진했을 것으로 추산됐으며 판재류부문도 중국 법인의 판매량 감소에 따라 실적이 좋지 않았던 것으로 보인다.

민 연구원은 “1분기 실적이 직전 분기보다 개선될 가능성이 높긴 하지만 자동차와 건설시장의 상황을 고려하면 연간 영업이익이 크게 개선되기는 어려워 보인다”며 “철광석 가격이 빠르게 내려가고 자동차강판 가격이 현재 수준을 유지할 때만 의미있는 실적 개선이 가능할 것”이라고 내다봤다. [비즈니스포스트 남희헌 기자]

최신기사

워런 버핏 56년 만에 버크셔 해서웨이 회장직 퇴진, 아들 하워드 버핏이 승계
석유류 최고가격 4주 더 동결, "9~10월 도입 원유 지난해 동기 대비 90% 11월..
[현장] 삼성전자 동행노조 이재용 자택 앞서 "직접 대화하자", 노노 갈등에도 "공동교..
롯데카드 3억 달러 규모 자산유동화증권 발행, "조달 다변화로 수익성 개선"
[18일 오!정말] 이재명 "이 정부는 한다"
[오늘의 주목주] '반도체 강세' SK스퀘어 주가 7%대 올라, 코스피 '미국 반도체 ..
[이주의 ETF] 하나자산운용 '1Q 미국메디컬AI' 19%대 올라 상승률 1위, 우주..
금호건설, 송도 세브란스병원 신축공사 우선협상대상자로 뽑혀
한화금융 UAE와 디지털금융 협력 강화, 권혁웅 "글로벌 선도 금융사로 도약"
[현장] 서민금융진흥원장 김은경 "금융 취약계층 접근성 고려해야" "지방이전 쉽지 않은..
KoreaWho

댓글 (0)

  • - 200자까지 쓰실 수 있습니다. (현재 0 byte / 최대 400byte)
  • - 저작권 등 다른 사람의 권리를 침해하거나 명예를 훼손하는 댓글은 관련 법률에 의해 제재를 받을 수 있습니다.
  • - 타인에게 불쾌감을 주는 욕설 등 비하하는 단어가 내용에 포함되거나 인신공격성 글은 관리자의 판단에 의해 삭제 합니다.



