한화솔루션은 올해 태양광사업의 호조와 기초소재 사업부문의 흑자전환에 힘입어 수익이 늘어날 것으로 전망됐다.
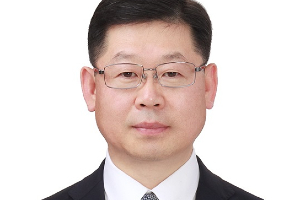
| ▲ 이구영 한화솔루션 케미칼부문 대표이사. |
윤재성 하나금융투자증권 연구원은 13일 한화솔루션 목표주가를 기존과 동일한 2만7천 원으로 유지하고 투자의견도 매수(BUY)를 유지했다.
한화솔루션 주가는 직전 거래일인 10일 1만9900원에 거래를 마쳤다.
윤 연구원은 “국제적으로 태양광시장의 성장세가 좋아 2020년 한화솔루션의 태양광사업이 호조를 보일 것”이라고 말했다.
2020년 미국 내 태양광 설치 수요가 지속되고 중국의 태양광정책 발표에 관한 기대감이 높아지는 등 태양광사업을 둘러싼 국제적 환경이 좋은 것으로 분석됐다.
이에 따라 한화솔루션은 태양광사업부문에서 1분기 738억 원의 영업이익을 올릴 것으로 예측됐다.
윤 연구원은 “미중 무역분쟁 갈등상황이 안정되고 있다”며 “폴리염화비닐(PVC), 저밀도 폴리에틸렌(LDPE) 등 주요제품 판매가 늘어나 1분기 한화솔루션 기초소재 사업부문에서 흑자전환할 것”으로 내다봤다.
한화솔루션은 기초소재사업부문에서 1분기 영업이익 368억 원을 내며 흑자전환할 것으로 예상됐다. 부가가치가 높은 제품을 판매하는 등 제품 생산배합 개선을 통해 평균 판매가격이 높아지면서 영업이익이 이전 분기보다 459억 원 늘어날 것으로 분석됐다.
한화솔루션은 2020년 연결기준으로 매출 9조7703억 원, 영업이익 5706억 원을 낼 것으로 전망됐다. 2019년 실적 추정치보다 매출은 2.3%, 영업이익은 29.6% 늘어나는 것이다.
한화솔루션은 2일 한화케미칼과 한화큐셀앤드첨단소재가 합병해 출범했다. [비즈니스포스트 최영찬 기자]