HUFFPOST
HUFFPOST
기업과산업  건설

대림산업, 건설과 석유화학사업 분할하는 지배구조 개편 가능성 커져

이한재 기자 piekielny@businesspost.co.kr
확대 축소
공유하기
페이스북 공유하기 X 공유하기 네이버 공유하기 카카오톡 공유하기 유튜브 공유하기 url 공유하기 인쇄하기

대림산업이 장기적으로 건설사업부와 석유화학사업부를 분할해 지배구조에 변화가 생길 것으로 예상됐다.

이상헌 하이투자증권 연구원은 16일 “대림산업은 지배구조 변화 가능성이 커지고 있다”며 “대림산업은 앞으로 건설과 석유화학사업을 분할하면서 지배구조 변화에 탄력을 받을 것”이라고 내다봤다.
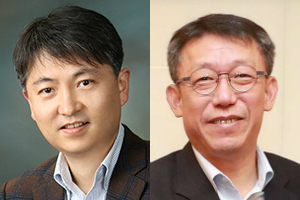
 
대림산업, 건설과 석유화학사업 분할하는 지배구조 개편 가능성 커져
▲ 김상우 대림산업 석유화학사업부 대표이사(왼쪽)과 배원복 대림산업 건설사업부 대표이사.

이 연구원은 대림산업이 석유화학사업을 향한 투자를 지속해서 늘리는 것과 관련해 사업의 무게중심이 건설에서 석유화학 쪽으로 넘어가는 것이라고 바라봤다.

대림산업은 올해 사상 처음으로 해외업체 인수합병(M&A)을 통해 석유화학사업을 강화했고 현재도 태국 최대 석유화학회사와 함께 대규모 미국 석유화학단지 개발사업 투자를 앞두고 있다.

이 연구원은 “대림산업 건설사업부는 앞으로 큰 투자 없이 현금창출 역할을 하며 석유화학사업의 대규모 투자를 뒷받침할 것”이라며 “행동주의 사모펀드 KCGI가 대림산업의 대주주인 대림코퍼레이션의 2대주주에 올라선 것도 대림산업의 지배구조 변화와 무관하지 않을 것”이라고 예상했다.

대림산업은 대림코퍼레이션의 지배를 받고 있지만 대림그룹의 대부분 계열사를 지배하고 있어 대림그룹에서 사업상 가장 중요한 계열사로 평가된다.

이 연구원은 대림산업의 최근 주가를 반영해 목표 주가순자산비율(PBR) 등을 조정하며 목표주가를 기존 14만3천 원에서 11만6천 원으로 19% 낮춰 잡았다. 투자의견은 ‘매수(BUY)’를 유지했다.

대림산업 주가는 직전 거래일인 13일 9만1600원에 거래를 마쳤다.

대림산업은 2019년에 연결기준으로 매출 9조4390억 원, 영업이익 1조210억 원을 낼 것으로 전망됐다. 2018년보다 매출은 14% 줄지만 영업이익은 21% 늘어나는 것이다. [비즈니스포스트 이한재 기자]

최신기사

[오늘의 주목주] '반도체 투심 위축' 삼성전기 주가 15%대 급락, 코스피 외국인 '..
SK 최태원 서울대 특강, "성장모델을 AI에 맞출수 있느냐가 한국경제 관건"
한국투자증권 3분기 운용손익 악화에 순이익 급감, 김성환 자금운용 역량 시험대 
최태원 9440억 규모 SK 주식 매각 완료, SK에코플랜트 장동현 부회장 물러나
정부 가상자산 과세 2029년으로 '2년 추가 유예' 추진, 손실 3년 이월공제
삼성전자·SK하이닉스 '중간선거 후폭풍'에 변동성 확대, '이란 종전 기대감' 수급 청..
계룡건설 주력 공공공사 수주에 먹구름, 이승찬 민간사업 속도 낼 필요성 커져
넷마블 신작 지연에 3분기 영업이익 44.6% 감소, 내년 신작 13종 대거 출시
한진칼 주가 경영권 분쟁에 랠리, 외국인 물량 받는 개미 '변동성' 주의보
두산에너빌리티 SMR 핵심 기기 수주 본격화, 미국 '블루웨이브'에도 원전 지원 지속 기대
KoreaWho

댓글 (0)

  • - 200자까지 쓰실 수 있습니다. (현재 0 byte / 최대 400byte)
  • - 저작권 등 다른 사람의 권리를 침해하거나 명예를 훼손하는 댓글은 관련 법률에 의해 제재를 받을 수 있습니다.
  • - 타인에게 불쾌감을 주는 욕설 등 비하하는 단어가 내용에 포함되거나 인신공격성 글은 관리자의 판단에 의해 삭제 합니다.