호주 웰컴그룹을 인수해 이노션의 실적 성장에 도움이 될 수 있을 것으로 파악됐다.
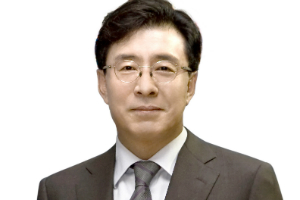
| ▲ 안건희 이노션 대표이사. |
황성진 현대차증권 연구원은 29일 이노션 목표주가를 8만5천 원, 투자의견을 매수(BUY)로 유지했다.
이노션 주가는 28일 6만4600원으로 거래를 끝냈다.
황 연구원은 “이노션은 현재 웰컴그룹을 이노션의 자회사로 연결 편입하는 절차를 완료했다”며 “아직 구체적 시기는 불확실하지만 2020년 1월부터 이노션의 연결기준 실적에 웰컴그룹이 포함될 것”이라고 내다봤다.
웰컴그룹은 호주에 본사를 두고 글로벌 전역으로 디지털 및 마케팅 솔루션을 제공하는 기업이다.
주요 고객사로 테스코, 콜스, 루이비통, 빅토리아 시크릿 등을 두고 있으며 2018년 기준 영업이익은 150억 원 수준이다.
황 연구원은 2020년부터 웰컴그룹이 이노션 연결기준 실적에 포함되면 이노션의 영업이익이 약 12% 정도 증가할 것으로 내다봤다.
황 연구원은 “이노션은 또 다른 인수합병 기회도 찾고 있다”며 “다음 인수합병은 유럽 디지털사업 확장을 위한 계약이나 인도네시아에서 사업 확대를 위한 계약이 될 것”이라고 예상했다.
경기부진 영향 등으로 부진했던 실적흐름 역시 4분기를 기점으로 상승세로 전환될 것으로 전망됐다.
황 연구원은 “중국을 제외한 해외 모든 부문의 안정적 성장세가 지속될 것”이라며 “상대적으로 부진한 모습을 보였던 국내시장 역시 그랜저 페이스리프트, K5 등의 마케팅 강화효과로 현대자동차그룹의 마케팅 회사인 이노션 실적이 호조를 보일 수 있을 것”이라고 내다봤다.
이노션은 연결기준 4분기 매출 3477억 원, 영업이익 365억 원을 낼 것으로 전망됐다. 지난해 4분기보다 매출은 4.6%, 영업이익은 8.1% 늘어나는 것이다. [비즈니스포스트 윤휘종 기자]