



김준환 한화투자증권 연구원은 21일 LG전자를 놓고 “가전을 제외한 체질 개선이 진행형”이라며 “2020년 매출은 3.3%, 영업이익은 20.3% 성장할 것”이라고 전망했다.
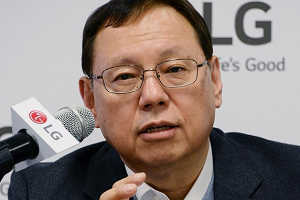
| ▲ 조성진 LG전자 대표이사 부회장. |
김 연구원은 LG전자가 5G통신용 스마트폰제품 확대를 통해 판매량을 늘리고 제조자개발생산(ODM)을 활용해 MC사업부 적자폭을 축소할 것으로 봤다.
그는 "스마트폰의 제조자개발생산 흐름은 가속화될 전망"이라며 "2020년 LG전자는 50% 넘는 비중으로 제조자개발생산을 확대할 계획"이라고 말했다.
이와 함께 HE부문의 수익성 방어와 VS(자동차부품솔루션)부문의 실적 개선까지 나타나면 중장기적으로 LG전자 기업가치 재평가가 이뤄질 것으로 예상됐다.
LG전자는 2020년 매출 64조4720억 원, 영업이익 3조820억 원을 거둘 것으로 추정됐다.
올해 4분기에는 연결기준 매출 16조1850억 원, 영업이익 2280억 원을 낼 것으로 전망됐다.
김 연구원은 “HE(홈엔터테인먼트)사업부는 프리미엄TV 경쟁 심화로 올레드TV의 차별화가 어려워질 수 있고 마케팅비용 증가로 수익성이 악화할 우려가 존재한다”며 “MC사업부 적자폭도 4분기 신제품 출시에 따른 마케팅 강화로 확대될 것”이라고 바라봤다.
LG전자는 3분기에 연결기준 매출 15조7007억 원, 영업이익 7814억 원을 냈다. 2018년 3분기보다 매출은 1.8%, 영업이익은 4.4% 늘어나며 3분기 기준 매출은 역대 최대, 영업이익은 10년 만에 최대를 보였다.
MC(모바일커뮤니케이션)사업부 적자가 축소됐고 시장에서 우려했던 것보다 가전과 TV사업의 수익성은 견조한 모습을 보인 것으로 분석됐다.
김 연구원은 LG전자 목표주가를 기존 7만8천 원에서 8만5천 원으로 높여잡았다. 투자의견은 매수(BUY)로 유지했다. [비즈니스포스트 김디모데 기자]




