화학제품 주력상품인 폴리실리콘 수요가 늘어 판매가격이 오르는 반면 원가는 하락하면서 OCI의 수익성 개선을 주도할 가능성이 높다.
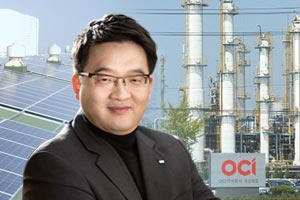
| ▲ 이우현 OCI 대표이사 부회장. |
한상원 대신증권 연구원은 15일 OCI 목표주가 8만1500원, 투자의견 매수(BUY)를 유지했다.
14일 OCI 주가는 6만3800원으로 거래를 마쳤다.
OCI는 주력시장인 중국에서 폴리실리콘을 포함한 화학제품 가격 약세가 지속되면서 부진한 실적을 이어가고 있다.
하지만 한 연구원은 OCI가 4분기부터 폴리실리콘 수요 증가와 가격 반등에 힘입어 수익성을 개선할 수 있다고 내다봤다.
업황 부진이 계속되자 경쟁사의 공장 증설도 위축되고 있기 때문이다.
OCI는 폴리실리콘 생산원가를 2018년 대비 올해는 80%, 2020년에는 71%까지 낮출 계획을 세우고 있다.
폴리실리콘 생산에 드는 원가가 꾸준히 감소해 OCI의 영업이익 증가에 기여할 공산이 크다.
OCI는 2020년 연결기준으로 매출 2조9230억 원, 영업이익 730억 원을 볼 것으로 전망된다. 2019년 추정치와 비교해 매출은 11.1% 늘고 영업손실 1200억 원에서 흑자전환하는 것이다. [비즈니스포스트 김용원 기자]