LG유플러스에 인수된 뒤 구체적 영업전략이 세워질 때까지 실적과 주가가 제자리걸음을 할 것으로 전망됐다.
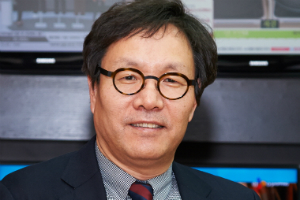
| ▲ 변동식 CJ헬로 대표이사. |
안재민 NH투자증권 연구원은 8일 CJ헬로 목표주가를 1만 원에서 7천 원으로 낮췄다. 투자의견은 중립(Hold)로 유지했다.
7일 CJ헬로 주가는 7300원에 거래를 마쳤다.
안 연구원은 “CJ헬로가 LG유플러스에 인수되는 절차가 계속 미뤄지면서 CJ헬로의 주가도 제자리걸음을 하고 있다”며 “공정거래위원회 및 방송통신위원회의 승인이 마무리되고 본격적으로 전략 설정 및 영업 개시가 이뤄져야 CJ헬로의 실적과 주가가 반등할 것”이라고 내다봤다.
CJ헬로는 3분기에 매출 2734억 원, 영업이익 40억 원을 냈다. 1년 전보다 매출은 8.1%, 영업이익은 80.4% 줄었다.
안 연구원은 “영업이익이 전망치를 밑도는 수준이지만 100억 원 규모의 콘텐츠비용 및 렌탈사업 관련 대손충당금 등 일회성비용이 반영됐기 때문”이라며 “이를 제외하면 기존 추정치와 비슷하다”고 파악했다.
다만 케이블TV사업이 구조적으로 가입자가 줄어들고 있는 만큼 CJ헬로의 매출 및 영업이익 정체는 당분간 이어질 것으로 전망됐다.
안 연구원은 “LG유플러스의 인수 승인와 관련해 공정위와 방통위의 결정이 늦어지면서 CJ헬로의 전략 및 영업 상황이 애매한 구간에 놓였다”며 “다만 인수 승인이 완료돼 LG유플러스로 대주주가 변경되면 LG유플러스의 영업망 활용, 결합상품 판매 등 시너지가 나타날 것”이라고 전망했다. [비즈니스포스트 최석철 기자]