
HUFFPOST
HUFFPOST
금융  금융기타

"두산 주가 상승 가능", 자체 기판사업 성장하고 배당매력도 높아

이한재 기자 piekielny@businesspost.co.kr
확대 축소
공유하기
페이스북 공유하기 X 공유하기 네이버 공유하기 카카오톡 공유하기 유튜브 공유하기 url 공유하기 인쇄하기

두산 주가가 오를 것으로 분석됐다.

삼성전자 접는(폴더블) 스마트폰 갤럭시폴드의 본격 출시에 따라 자체 기판사업이 수혜를 볼 것으로 전망됐다.
 
"두산 주가 상승 가능", 자체 기판사업 성장하고 배당매력도 높아
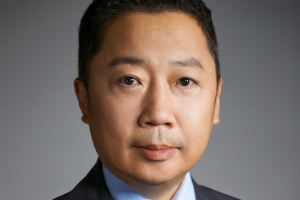
▲ 박정원 두산 대표이사 회장.

윤태호 한국투자증권 연구원은 21일 두산 목표주가 12만5천 원, 투자의견 매수(BUY)를 유지했다.

두산 주가는 직전 거래일인 18일 7만9700원에 거래를 마쳤다.

윤 연구원은 “두산 기판사업은 삼성전자 비중이 45~50%, 애플 비중이 15%, 중국 비중이 15% 가량으로 삼성전자 비중이 높다”며 “갤럭시폴드 출시 이후 연성동박적층판(FCCL)사업의 비약적 성장이 예상된다”고 바라봤다.

그는 “분할 이후 두산 자체사업의 핵심은 동박적층판(CCL) 소재”라며 “두산은 글로벌 기판시장의 업황 회복에 따라 동박적층판사업이 재조명될 것”이라고 내다봤다.

동박적층판은 전자제품에 사용되는 인쇄회로기판(PCB)의 재료로 쓰이는데 두산은 글로벌 연성동박적층판(FCCL)시장 점유율 1위를 차지하는 등 글로벌시장에서 경쟁력을 지니고 있다.

두산의 높은 배당수익률도 투자매력으로 꼽혔다.

윤 연구원은 “두산은 주당 배당금 5200원으로 최근 3년 동안 가장 높은 배당 수익률(6.5%)를 보일 것”이라며 “지주사 가운데 가장 높은 수익률과 배당주에 우호적 환경을 고려하면 현 시점은 매수기회가 될 수 있다”고 바라봤다.

두산은 2019년 연결기준으로 매출 18조6030억 원, 영업이익 1조4350억 원을 낼 것으로 예상됐다. 2018년보다 매출은 2%, 영업이익은 18% 늘어나는 것이다. [비즈니스포스트 이한재 기자]


최신기사

비트코인 1억1535만 원대 횡보, 미국 10월 금리 인상 가능성 낮아져 투심 개선
오리온 하노이 포장재·물류 공장 완공 앞둬, 이승준 베트남법인 체급 성장 견인
4대 금융 주주환원 10조 바라본다, 금리인상기 주가 기대감도 유효
10월 코스피 최대 변수는 '반도체 실적', '고금리' 악재 딛고 박스피 탈출할까
남극 빙하 붕괴에 지구 '운명의 날' 걸렸다, 이상기후 영향에 학계의 이목 집중
효성중공업-HD현대일렉 미국 초고압변압기 시장 격돌, 우태희-김영기 현지 설비투자로 경쟁 
정부 고용·소득 충격 대비 'AI 기본사회' 정책화 착수, '인공지능세' 부과 가능성 ..
석유공사·가스공사 통합 전부터 삐걱, 노조 반발 속 재무격차 확대에 국감 진통 예고
오름테라퓨틱 글로벌 기술수출 청사진 '흔들', 이승주 자체 신약 후보물질 미국 임상 사활
셀트리온 회장 서정진, 국립오페라단 이사장으로 3년 만에 복귀
KoreaWho

댓글 (0)

  • - 200자까지 쓰실 수 있습니다. (현재 0 byte / 최대 400byte)
  • - 저작권 등 다른 사람의 권리를 침해하거나 명예를 훼손하는 댓글은 관련 법률에 의해 제재를 받을 수 있습니다.
  • - 타인에게 불쾌감을 주는 욕설 등 비하하는 단어가 내용에 포함되거나 인신공격성 글은 관리자의 판단에 의해 삭제 합니다.


