



LG디스플레이는 기술과 전략의 차별화로 실적 개선을 이뤄 디스플레이산업의 성장성을 증명해야 할 것으로 보인다.
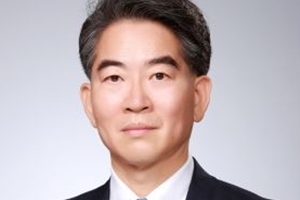
| ▲ 정호영 LG디스플레이 사장. |
이승우 유진투자증권 연구원은 18일 LG디스플레이를 두고 “차별화된 기술과 전략, 실적에서 증명이 필요하다”고 바라봤다.
이 연구원은 하반기가 LG디스플레이 실적의 저점이고 늦었지만 구조조정을 통한 조직 합리화에 나선 점은 긍정적으로 평가했다.
그러나 디스플레이산업이 막대한 투자에 상응하는 매출 성장과 주주이익 창출이 가능한 산업인지 근본적 고민이 필요하다고 봤다.
이 연구원은 “중국 보조금이 디스플레이산업을 어지럽힌 핵심문제이긴 하나 결과적으로 LG디스플레이가 막대한 투자에 걸맞은 외형 성장을 이루지 못한 것은 사실”이라고 평가했다.
LG디스플레이는 3분기에 매출 5조6600억 원, 영업손실 4050억 원을 낸 것으로 추정됐다. 기존 영업손실 추정치 2820억 원보다 적자폭이 확대된 것으로 파악됐다.
3분기 LCD TV패널 가격이 두 자릿수 비율로 하락하면서 손실이 확대된 것으로 보인다. 또 광저우 8.5세대 올레드 라인과 파주 E6 P올레드 라인이 가동되면서 감가상각비가 늘어난 것도 부담으로 작용한 것으로 해석됐다.
LG디스플레이는 4분기에 계절적 성장과 모바일 올레드 매출 증가로 매출 6조4천억 원을 낼 것으로 전망됐다.
그러나 구조조정 비용으로 영업손실도 5천억 원대로 커질 것으로 예상됐다.
이에 따라 LG디스플레이의 연간 영업손실은 1조4천억 원에 이를 것으로 추산됐다.
이 연구원은 “실적은 4분기를 저점으로 점차 회복될 전망”이라며 “삼성의 라인 가동 중단과 중국업체 가동률 조정이 예상돼 가격 하락이 곧 마무리될 것”이라고 내다봤다.
그는 LG디스플레이 목표주가를 기존과 동일한 1만8천 원으로 유지하고 투자의견도 중립(HOLD)을 유지했다. [비즈니스포스트 김디모데 기자]




