



권성률 DB금융투자 연구원은 18일 삼성전기의 적층세라믹콘덴서 실적 반등에 시간이 더 필요하다고 바라봤다.
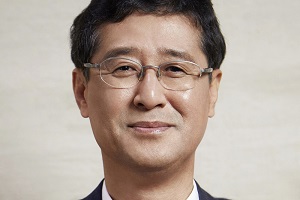
| ▲ 이윤태 삼성전기 대표이사 사장. |
권 연구원은 “적층세라믹콘덴서 재고 부담이 일부 완화되기는 했지만 여전히 적정재고보다 높은 수준”이라며 “물량 증가 이상으로 판매가격 인하가 진행되고 있다”고 말했다.
권 연구원은 삼성전기의 3분기 적층세라믹콘덴서 매출이 예상과 달리 2분기보다 감소하고 영업이익률도 추가로 하락할 것으로 전망했다.
다만 중국 톈진 공장이 2020년 2분기부터 가동을 시작하면 제품 구성과 변동성 완화 등의 긍정적 변화가 나타날 수 있다고 바라봤다.
권 연구원은 삼성전기가 3분기에 1556억 원의 영업이익을 낼 것으로 추정했다. 2018년 3분기보다 65.0% 감소한 것이지만 직전 분기보다 7.2% 증가하는 것이다.
적층세라믹콘덴서의 부진을 카메라모듈과 경성인쇄회로기판(RF PCB), 반도체패키지 기판 등이 보완할 것으로 분석했다.
권 연구원은 “적층세라믹콘덴서는 회복되지 않은 상황에서 바닥다지기에 있다”며 “기판사업부가 반등하고 카메라모듈이 갤럭시노트10 효과로 소폭 개선되면서 시장 전망치에 부합할 전망”이라고 말했다.
권 연구원은 당분간 삼성전기의 실적 기대감이 크지 않기 때문에 대규모 적자로 구조조정이 불가피한 일부 사업을 정리한다면 주가 반등의 단초가 될 수 있다고 덧붙였다. [비즈니스포스트 김디모데 기자]

![프랑스 문화 전문가, '한류' 초점 국제교류 강화 글로벌 경쟁력 제고 힘써 {2026년]](https://businesspost.co.kr/news/photo/202610/20261026174336_49025.png)


