



손해보험 업황이 악화되고 있지만 메리츠화재는 손해보험사 가운데 유일하게 올해 순이익이 증가할 것으로 전망됐다.
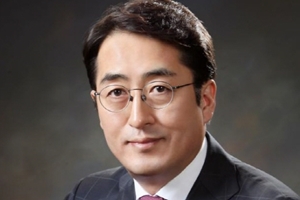
| ▲ 김용범 메리츠화재 대표이사 부회장. |
11일 임희연 신한금융투자 연구원은 메리츠화재 목표주가 2만4천 원, 투자의견 매수(BUY)를 유지했다.
10일 메리츠화재 주가는 1만8950원에 거래를 마쳤다.
임 연구원은 “메리츠화재는 신계약 경쟁이 치열해져도 꾸준히 순이익을 늘려갈 수 있는 사업구조를 지니고 있다”며 “손해보험사 가운데 유일하게 올해 순이익 증가를 이룰 수 있을 것”이라고 내다봤다.
메리츠화재는 올해 영업이익 3814억 원, 순이익 2699억 원을 낼 것으로 추산됐다. 지난해보다 영업이익은 4.7%, 순이익은 6.4% 늘어나는 것이다.
메리츠화재는 보장성 인보험부문에서 신계약 판매규모를 꾸준히 늘리고 있다. 올해 월평균 보장성 인보험 신계약 판매규모는 131억 원으로 업계 최대치에 이를 것으로 추산됐다.
임 연구원은 “현 정부 기조를 따져볼 때 보험료 인상 가능성은 낮다”며 “공격적 신계약 판매와 높은 유지율만이 보험료 유입을 지속할 수 있는 동력일 것”이라고 내다봤다. [비즈니스포스트 윤준영 기자]




