주요 자회사들이 양호한 성장성과 수익성을 실현하며 지배순이익이 증가할 것으로 예상됐다.
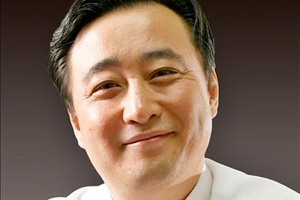
| ▲ 김남구 한국금융지주 대표이사 부회장. |
정준섭 NH투자증권 연구원은 10일 한국금융지주 목표주가를 10만2천 원, 투자의견을 매수(BUY)로 새롭게 제시했다.
9일 한국금융지주 주가는 7만1100원에 거래를 마쳤다.
정 연구원은 “한국금융지주의 계열 증권사인 한국투자증권이 초대형 투자금융(IB)의 정석에 가까운 모습을 보여주고 있다”며 “증권뿐 아니라 카카오뱅크 등 자회사들의 금융자산도 늘어 높은 성장성과 수익성이 기대된다”고 바라봤다.
한국투자증권은 상반기 이자손익이 지난해 같은 기간보다 23% 늘었다. 개인 위탁매매(브로커리지)사업을 제외한 대부분 사업에서 수익이 늘고 있다.
한국투자신탁운용과 한국투자밸류자산운용을 합친 운용자산(AUM)은 53조6천억 원, 한국투자파트너스의 운용자산은 2조8천억 원 수준에 이르렀다. 카카오뱅크의 수신잔고도 17조5천억 원을 넘어선 것으로 파악됐다.
정 연구원은 “현재 증권업을 둘러싼 외부의 불확실성은 주가에 이미 반영됐다”며 “국내 증권업의 사업모델이 자본투자형으로 바뀌면서 개인 위탁매매 대신 투자금융(IB)수수료 비중이 늘고 이자손익 등 자산활용을 통한 수익의 규모가 확대될 것”이라고 내다봤다.
한국금융지주는 2019년 연결기준으로 지배순이익 7920억 원을 낼 것으로 전망됐다. 2018년보다 49.4% 늘어나는 것이다. [비즈니스포스트 박지혜 기자]