오진원 하나금융투자 연구원은 16일 “SK하이닉스와 SK이노베이션, SK텔레콤 등 주요 상장 계열사의 실적 부진에 영향을 받아 2분기 실적이 악화됐다”며 "SK의 자체 사업인 IT서비스의 실적이 정체되고 계열사 전반의 실적 악화로 올해 지배순이익은 40% 이상 감익이 불가피하다”고 내다봤다.
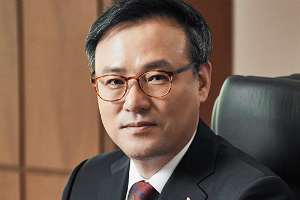
| ▲ 장동현 SK 대표이사 사장. |
SK는 2분기에 연결기준으로 매출 25조1480억 원, 영업이익 1조1650억 원, 지배순이익 1174억 원을 거둔 것으로 집계됐다.
지난해 같은 기간보다 매출은 0.3%, 영업이익은 28.7%, 지배순이익은 77.9% 감소한 것으로 지배순이익은 2016년 4분기 이후 가장 부진한 실적을 보였다.
오 연구원은 SK가 2019년 매출 99조3270억 원, 영업이익 4조6740억 원, 지배순이익 1조219억 원을 낼 것으로 전망했다.
2018년보다 매출은 2.1%, 영업이익은 0.3%, 지배순이익은 45.9% 감소하는 수치다.
김한이 ktb투자증권 연구원도 “상장 계열사 실적 감익에 따른 연결실적 부진이 우려된다”며 “SK의 자체사업과 SKE&S, SK실트론 등 비상장 계열사의 2019년 실적 개선이 어려워 투자유인이 약화됐다”고 분석했다.
다만 비상장 계열사인 SK바이오팜의 상장이 올해 안에 계획대로 추진된다면 기업가치를 재평가 받을 수 있을 것으로 전망됐다.
SK바이오팜은 뇌전증 치료제인 세노바메이트와 수면장애 신약 솔리암페톨을 주력으로 판매하고 있다.
SK바이오팜은 올해 7월 미국에서 솔리암페톨을 출시했다. 세노바메이트도 2019년 말 신약 허가신청(NDA) 승인을 받아 2020년 2분기 미국시장에 출시한다는 계획을 세웠다. [비즈니스포스트 김지효 기자]