



코로나19 확산으로 석유화학제품업황이 부진한 수준을 보이고 있지만 내년부터 백신 개발과 공급이 순조롭게 이뤄지면서 업황 개선을 이끌 것으로 예상된다.
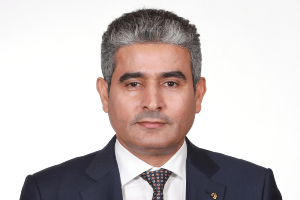
| ▲ 후세인 알 카타니 에쓰오일 대표이사. |
원민석 하이투자증권 연구원은 23일 에쓰오일 목표주가를 기존 7만 원에서 8만 원으로 높였다. 투자의견은 매수(BUY)를 유지했다.
직전 거래일인 20일 에쓰오일 주가는 6만5700원으로 거래를 마쳤다.
원 연구원은 현재 정유업황이 코로나19 확산으로 매우 부진한 수준이지만 내년부터 빠르게 개선될 가능성이 크다고 바라봤다.
코로나19 백신이 긴급사용 승인을 거쳐 내년에 본격적으로 공급될 것으로 전망되기 때문이다.
원 연구원은 "에쓰오일 주가는 백신 승인에 앞서 석유업황 개선 가능성을 미리 반영해 거래될 것"이라며 "최악의 업황을 지나 주가가 탄력적으로 회복될 것"이라고 예상했다.
현재 석유 정제마진은 매우 낮은 수준에 그치고 있다.
석유제품 수요 부진이 지속되면서 재고가 늘었고 중국에서는 여전히 높은 정제 가동률이 유지되고 있기 때문이다.
하지만 원 연구원은 항공유를 비롯한 석유제품 수요가 회복되면서 투자심리도 점차 개선될 수 있다고 전망했다.
에쓰오일은 2020년 연결기준으로 매출 16조7970억 원, 영업손실 1조1390억 원을 볼 것으로 추정됐다. 2019년과 비교해 매출은 31.1% 줄고 영업이익 4200억 원에서 적자로 돌아서는 것이다.
2021년 매출은 19조970억 원, 영업이익은 7870억 원까지 늘어날 것으로 예상된다. [비즈니스포스트 김용원 기자]

![프랑스 문화 전문가, '한류' 초점 국제교류 강화 글로벌 경쟁력 제고 힘써 {2026년]](https://businesspost.co.kr/news/photo/202610/20261026174336_49025.png)


