한컴MDS는 자회사의 영업이익이 큰 폭으로 감소해 올해 부진한 실적을 낼 것으로 전망됐다.
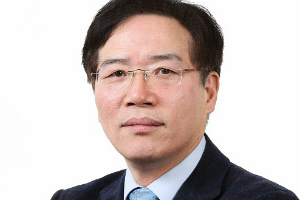
| ▲ 장명섭 한컴MDS 대표이사. |
이상헌 하이투자증권 연구원은 20일 한컴MDS 목표주가를 1만9천 원에서 1만4천 원으로 낮췄다. 투자의견은 매수(BUY)를 유지했다.
19일 한컴MDS 주가는 1만1650원에 거래를 마감했다.
이 연구원은 “한컴MDS는 2분기 연간 성과급 분기별 안분과 텔라딘 등 자회사 매출 감소로 실적이 부진했다”면서도 “2020년부터 한컴MDS의 4차산업혁명 관련 솔루션 매출 성장이 본격화되면서 실적이 큰 폭으로 오를 것”이라고 내다봤다.
한글과컴퓨터 계열사인 한컴MDS는 임베디드시스템 개발 솔루션 공급을 주요 사업으로 하는 업체로 2006년 코스닥에 상장했다.
임베디드시스템은 특정 목적을 수행하기 위해 적합한 하드웨어를 설계한 뒤 소프트웨어를 내장해 최적화한 것을 말한다.
한컴MDS은 2분기 연결기준 매출 368억 원, 영업이익 18억 원을 냈다. 2018년 같은 기간보다 매출은 5.6%, 영업이익은 64% 감소했다.
4차산업혁명 관련 솔루션 매출 증가에도 불구하고 자회사의 매출이 감소했기 때문이다.
한컴MDS는 2020년부터 4차산업혁명 관련 매출 성장이 본격화되면서 실적 반등이 이뤄질 것으로 전망됐다.
4차산업혁명으로 초소형 센서에서 대규모 인프라까지 임베디드시스템이 산업 전 영역에서 널리 활용될 것으로 예상되기 때문이다.
4차산업혁명과 관련해 한컴MDS의 빅데이터, 인공지능(AI), 자율주행, 사물인터넷, 물류와 서비스용 로봇, 클라우드 등의 솔루션 매출은 2016 년 41억 원, 2017 년 87억 원, 2018 년 176억 원으로 계속 증가했다.
한컴MDS는 2019년 연결기준으로 매출 1550억 원, 영업이익 80억 원을 낼 것으로 예상됐다. 2018년보다 매출은 2.5%, 영업이익은 20% 줄어드는 것이다. [비즈니스포스트 박안나 기자]